
Henkilökohtainen talous · Varainhoito ja sijoittaminen
Varallisuudensuojarahastot: Kotimaisten ja offshore-rakenteiden vertaileva analyysi kehittyneillä markkinoilla
Varallisuudensuojarahastot (APT:t) selitettynä: kotimaisten ja offshore-rakenteiden vertailu Yhdysvalloissa, EU:ssa, Kanadassa, Australiassa ja Uudessa-Seelannissa.
Tiivistelmä
Tässä katsauksessa tarjotaan tekninen analyysi varallisuudensuojarahastoista (Asset Protection Trusts, APT) kehittyneiden markkinoiden ykkösalueiden varallisuuden säilyttämisen välineinä. Arvioimalla lakisääteisiä nyansseja Yhdysvalloissa, Kanadassa, Euroopan unionissa, Australiassa ja Uudessa-Seelannissa tutkimme, kuinka varakkaat henkilöt navigoivat aggressiivisissa oikeudenkäyntiympäristöissä ja muuttuvissa sääntelyvaatimuksissa.
Tässä julkaisussa eritellään APT-rahastojen rakenteellinen mekaniikka ja strateginen merkitys vuoden 2026 globaalissa makrotalous- ja vaatimustenmukaisuusympäristössä.
Nykyaikainen vaatimus varallisuuden suojaamiselle
Kertyneen pääoman säilyttäminen on kehittynyt huomattavasti pelkkää salkun hajauttamista pidemmälle. Kehittyneiden talouksien sijoittajille ja ammattilaisille suurin uhka pitkän aikavälin varallisuudelle ei useinkaan ole markkinoiden kehitys, vaan ”saalistushakuiset oikeudenkäynnit” ja lainkäyttöalueen epävakaus. Ilmastossa, jossa oikeuden päätökset voivat purkaa vuosikymmenten aikana luodun varallisuuden, trust-lainsäädännön strategisesta käytöstä on tullut välttämätöntä.
Varallisuudensuojarahastosta (Asset Protection Trust, APT) on tullut nykyaikaisen perhesuunnittelun kulmakivi. Toisin kuin tavalliset purettavat elinaikaiset trustit, jotka on suunniteltu ensisijaisesti perunkirjoituksen välttämiseen, APT:t on suunniteltu oikeudellisesti kestäviksi. Niiden tarkoituksena on nimenomaan eristää varat mahdollisilta velkojilta, ammatillisilta vahingonkorvausvaatimuksilta ja odottamattomilta siviilioikeudellisilta tuomioilta. Vuoteen 2026 mennessä näiden rakenteiden kysyntä on kasvanut voimakkaasti yhdysvaltalaisten lääkäreiden, EU-alueen yrittäjien ja australialaisten kiinteistökehittäjien keskuudessa – henkilöiden, jotka toimivat aloilla, joilla vastuurajat pysyvät pysyvän korkeina.
Rakenteellinen mekaniikka: APT:n arkkitehtuuri
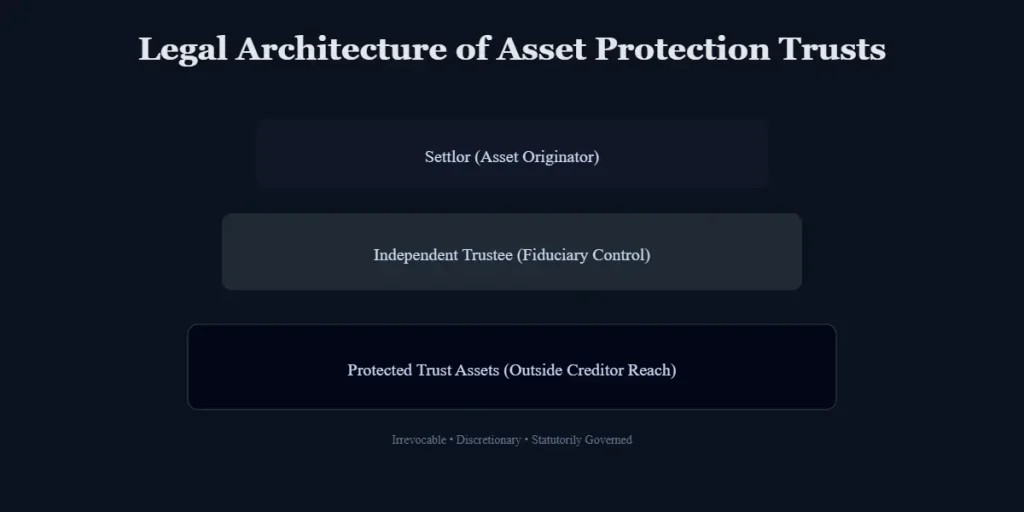
Ytimessään varallisuudensuojarahasto (APT) on purkamaton järjestely, jossa varallisuuden siirtäjä (settlor) luovuttaa varat kolmannen osapuolen hallinnoijalle (trustee). Keskeinen piirre on varojen käyttöä rajoittava lauseke (spendthrift provision), joka rajoittaa edunsaajan kykyä siirtää osuuttaan. Tämä luo oikeudellisen esteen, joka estää velkojia kohdistamasta vaatimuksia trustin varoihin siirtäjän henkilökohtaisten velkojen kattamiseksi.
Jotta kelvollinen APT kestää OECD:n tai SEC:n tarkastuksen, sen on täytettävä useita teknisiä vaatimuksia:
- Purkamattomuus: Varojen siirtäjän on luovuttava oikeudesta purkaa trusti yksipuolisesti tai periä varat takaisin.
- Harkinnanvaraiset jaot: Jotta varoja ei katsota ”saavutettavissa oleviksi”, hallinnoijan on säilytettävä itsenäinen ja ehdoton harkintavalta kaikkien varojenjakojen suhteen.
- Riippumaton hallinnointi: Kanadan tai EU:n kaltaisilla lainkäyttöalueilla ammattimaisen, perheenulkopuolisen varainhoitajan nimittäminen on olennaista sellaisten ”pöytälaatikko- tai valeorganisaatioväitteiden” välttämiseksi, jotka voisivat mitätöidä trustin tarjoaman suojan.
Alueellinen konteksti
APT:n hyödyllisyys määräytyy sen lainkäyttöalueen oikeudellisten oppien mukaan, jossa varat tai siirtäjä sijaitsevat.
- Yhdysvallat: Kotimaisten varallisuudensuojarahastojen (DAPT) yleistyminen on muuttanut kenttää perusteellisesti. Vaikka tapaoikeus on historiallisesti estänyt ”itse perustetut” trustit velkojien suoralta suojalta, 20 osavaltiota on nyt säätänyt lait, jotka sallivat tämän.
- Kanada: Maakunnallisten vilpillisiä siirtoja koskevien lakien (Fraudulent Conveyances Acts) alaisuudessa kanadalaiset tuomioistuimet pitävät yllä korkeaa kynnystä ”vilpillisen tarkoituksen” osoittamiselle, mikä tekee trusteista suositun puolustuskeinon arvokkaiden oikeudenkäyntien vyöhykkeillä, kuten Ontariossa ja Brittiläisessä Kolumbiassa.
- Euroopan unioni: EU-sijoittajien on yhdenmukaistettava trust-rakenteensa veronkiertodirektiivin (ATAD) ja DAC6-raportointisääntöjen kanssa. Trusteja käytetään täällä usein säätiöiden rinnalla rajat ylittävän tunnustamisen ja GDPR:n mukaisen läpinäkyvyyden varmistamiseksi.
- Australia ja Uusi-Seelanti: Nämä alueet tasapainottavat suojan tiukkojen konkurssilakien kanssa. Australian konkurssilaki (Bankruptcy Act 1966) mahdollistaa merkittävät takaisinsaantiajat, kun taas Uuden-Seelannin trust-laki (Trusts Act 2019) on lisännyt varainhoidon läpinäkyvyyttä OECD-standardien mukaiseksi.
Kotimainen vs. offshore: Lainkäyttöalueen vahvuuksien navigointi
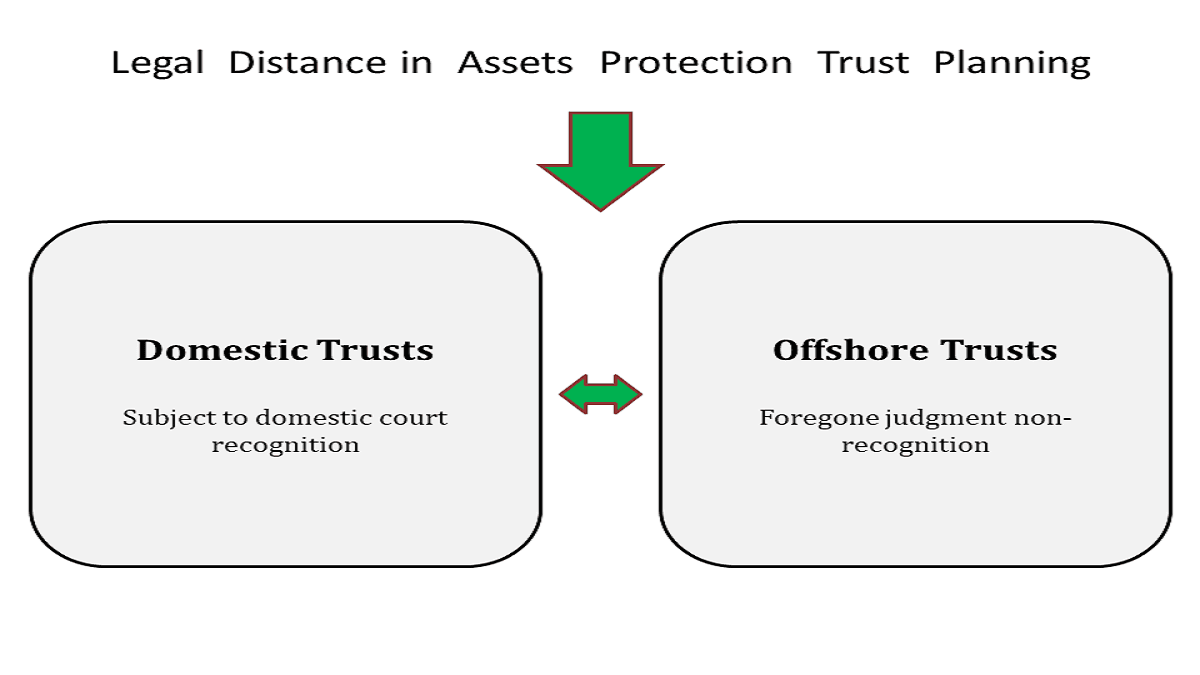
Trustin lainkäyttöalueen valinta on strateginen harjoitus, jossa tasapainotetaan lainsäädännöllinen suoja ja globaalit läpinäkyvyysvaatimukset. Tämä valinta jakautuu yleensä kahteen luokkaan: kotimaisiin varallisuudensuojarahastoihin (DAPT) ja offshore-varallisuudensuojarahastoihin (OAPT).
Kotimaiset varallisuudensuojarahastot (DAPT)
DAPT perustetaan sellaisen tietyn osavaltion tai provinssin lakien mukaisesti, joka on kiertänyt perinteiset itse perustettuja trusteja koskevat kiellot. Vaikka siirtäjä saattaa säilyttää asemansa edunsaajana, varat on teoreettisesti suojattu tulevilta velkojilta.
Tapaustutkimus: Varallisuudensuojarahastot Kaliforniassa vs. Wyomingissa
Osavaltioiden lainsäädännön erot luovat merkittäviä esteitä Yhdysvalloissa toimiville sijoittajille:
- Varallisuudensuojarahastot Wyomingissa: Wyoming on edelleen johtava lainkäyttöalue, joka tarjoaa lyhennetyn kahden vuoden vanhentumisajan vilpillisille siirroille ja vankan ulosmittauskiellon suojan (charging order) trustin sisällä oleville LLC-yhtiöille.
- Varallisuudensuojarahastot Kaliforniassa: Kaliforniassa ei ole DAPT-lakia. Kalifornialainen asukas, joka käyttää Wyomingin trustia, kohtaa ”lakien ristiriitaan” liittyviä riskejä, koska Kalifornian tuomioistuimet saattavat soveltaa paikallisia lakeja tavoitettavissa oleviin varoihin yleisen edun tai yhdenmukaistetun kumottavia siirtoja koskevan lain (Uniform Voidable Transactions Act, UVTA) nojalla.
Offshore-varallisuudensuojarahastot (OAPT)
OAPT:t, jotka sijaitsevat esimerkiksi Cookinsaarilla tai Neviksellä, tarjoavat korkeimman tason suojan poistamalla varat kotimaisten tuomioistuinten päätösten ulottuvilta. Nämä lainkäyttöalueet eivät tyypillisesti tunnusta ulkomaisia tuomioita, mikä pakottaa velkojat käymään oikeuden uudelleen paikallisesti – usein ”tuomionoutoa ilman varteenotettavaa epäilystä” -kynnystä soveltaen vilpillisen siirron osalta.
Lainkäyttöalueiden vertailukeys (vuoden 2026 analyysi)
Näiden lukujen tulkitseminen: Varallisuudensuojarahastot: Kotimaisten ja offshore-rakenteiden vertaileva analyysi kehittyneillä markkinoilla -julkaisussa nämä luvut ovat suuntaa-antavia suunnitteluvälejä, eivät riippumattomasti vahvistettuja markkinoiden keskiarvoja tai ennusteita. Ennen lukujen soveltamista tässä analyysissä, tarkista havainnointipäivä, soveltamisala sekä asiaankuuluvat maksut tai sopimusehdot mainitusta lähteestä.
| Lainkäyttöalue | Ensisijainen rakenne | Lakisääteinen suojataso | Raportointistandardi (CRS/FATCA) | Keskeinen lainsäädännöllinen painopiste |
| USA (Wyoming) | DAPT | Korkea (kotimainen) | Korkea (FATCA) | 2 vuoden vanhentumisaika; yksityisyys. |
| Kanada | Elinkautinen trust (Inter Vivos) | Kohtalainen | Korkea (CRS) | Maakunnalliset vilpillisiä siirtoja koskevat lait. |
| EU (Luxemburg) | Yksityinen varallisuusyhtiö/trust | Korkea (vaatimustenmukaisuus) | Erittäin korkea (DAC6) | Rahanpesun estämistä (AML) ja verojen avoimuutta koskevat vaatimukset. |
| Australia | Harkinnanvarainen trust | Riippuu tosiasioista ja laista | CRS-raportointi saattaa koskea | Kumottavia siirtoja ja maksukyvyttömyyttä koskevat säännöt ovat tapauskohtaisia; pyydä paikallista neuvontaa |
| Uusi-Seelanti | Kotimainen trust | Kohtalainen/korkea | Korkea (CRS) | Varainhoitajan velvollisuudet Trusts Act 2019 -lain kautta. |
Reaalimaailman strategiset sovellukset
- Yhdysvaltain lääketieteen ammattilaiset: Kalifornialainen kirurgi, joka kohtaa vakuutusrajat ylittäviä mahdollisia vaatimuksia, voi perustaa Wyomingin DAPT:n. Vaikka se tarjoaa neuvotteluvoimaa sovintoratkaisuihin, ajoituksen on tapahduttava ennen mitään erityistä vaatimusta ”kumottavan siirron” tuomioiden välttämiseksi.
- EU:n teknologia-alan yrittäjät: Dublinissa toimiva perustaja, joka valmistautuu irtautumiseen (exit), voi käyttää Luxemburgin rakennetta. Veronkiertodirektiivin (ATAD) mukaisesti rakenne on läpinäkyvä, mutta se tarjoaa vankan oikeudellisen suojakilven tulevia kaupallisia oikeudenkäyntejä vastaan.
- Australialaisten kehittäjien ei tulisi olettaa, että harkinnanvarainen trust eristää automaattisesti perheen varat. Australian maksukyvyttömyyslaissa on erilaisia sääntöjä kumottavista siirroista ja siirroista, ja asiaan liittyvä ajanjakso riippuu liiketoimesta, maksukyvyn todisteista ja lakisääteisestä säännöksestä. Hanki Australian maksukyvyttömyyttä ja trusteja koskevaa neuvontaa ennen rakenteeseen tukeutumista. Australian Bankruptcy Act 1966.
Riskitekijät ja sääntelyviranomaisten tarkastukset
Vuoden 2026 finanssiympäristössä ”perusta ja unohda” -periaatteella toimiva varallisuuden säilyttäminen on vanhentunutta. Varallisuudensuojarahastostrategian tehokkuus riippuu kolmen ensisijaisen riskin navigoimisesta:
- Kumottavat siirrot: Yhdysvalloissa, Kanadassa, EU:ssa ja Australiassa siirrot, joiden tarkoituksena on ”haitata, viivyttää tai petkuttaa” velkojia, voidaan kumota. Takautuva tarkasteluaika on tarkastuksen kriittisin muuttuja.
- ”Valeorganisaatio” -oppi (Sham Doctrine): Jos varallisuuden siirtäjä säilyttää liiallisen määräysvallan – toimiessaan tosiasiallisena ainoana päätöksentekijänä – tuomioistuimet saattavat pitää trustia pöytälaatikkovälineenä (alter ego), mikä puhkaisee suojakilven ja tekee varoista tavoitettavia.
- Yhdysvaltain yritysten läpinäkyvyyslaki (Corporate Transparency Trust Act, CTA): Trustien hallinnoijien on nyt ilmoitettava tosiasialliset omistustiedot (Beneficial Ownership Information, BOI) FinCENille trustien sisällä olevista yhteisöistä, mikä poistaa sen anonymiteettiverhon, joka aiemmin luonnehti kotimaisia rakenteita.
Vastaavasti EU:n 6. rahanpesun vastainen direktiivi (AMLD6) ja Kanadan laajennettu T3-raportointi (voimassa verovuosina 2025/2026) ovat muuttaneet trustit erittäin läpinäkyviksi välineiksi.
Strateginen yhdenmukaistaminen: Kelpoisuuskriteerit
- Kehitystä harkitsevien: Korkean vastuun ammattilaiset, yritysjohtajat, ennen irtautumista olevat yrittäjät ja kiinteistökehittäjät, joilla on pitkän aikavälin vakavaraisuushorisontti.
- Keiden tulisi välttää: Henkilöt, joilla on vireillä olevia tai ”uhan alla olevia” oikeudenkäyntejä, henkilöt, joiden luottolaitokset vaativat henkilökohtaisen omaisuuden sisällyttämistä, tai henkilöt, jotka eivät halua luovuttaa kontrollia riippumattomalle hallinnoijalle.
Sijoitus- ja oikeudellinen vastuuvapauslauseke
Tämä julkaisu on tarkoitettu vain tiedotustarkoituksiin eikä se ole oikeudellinen tai veroneuvonta. Varallisuuden suojeluun liittyy monimutkaisia monen lainkäyttöalueen lakeja. Lukijoiden on neuvoteltava pätevien lakimiesten kanssa omalla lainkäyttöalueellaan. Suojaa ei taata, ja kaikki trust-järjestelyt ovat edelleen alttiina kehittyville sääntelyvaatimuksille ja tuomioistuinten tarkastukselle.
Johtopäätös: Pääoman säilyttämisen tulevaisuus
Varallisuudensuojarahastot ovat edelleen vahvin työkalu pääoman eristämiseen, mutta niiden arvo on siirtynyt ”salaisuudesta” sovintoneuvottelujen vipuun. Vuonna 2026 tehokkain APT on sellainen, joka on täysin sääntelyn mukainen ja läpinäkyvä viranomaisille, mutta pysyy samalla oikeudellisesti etäällä siirtäjästä. Globaalin läpinäkyvyyden kasvaessa ”Offshore vs. Kotimainen” -keskustelu kehittyy kohti hybridimallia – hyödyntäen sellaisten lainkäyttöalueiden kuin Wyomingin tai Luxemburgin lakisääteistä mukavuutta toiminnoissa, samalla kun ylläpidetään offshore-varavarastoa äärimmäisiä systeemisiä riskejä varten.
Huolellisuusvelvoite ennen trust-rakenteen valintaa
Vertaile rakenteita sen lain mukaan, joka sääntelee trustia, varojen sijaintia ja tyyppiä, siirtäjän verotuksellista kotipaikkaa, edunsaajien kotipaikkaa, raportointivelvoitteita, velkojia koskevia sääntöjä sekä käytännön kykyä hallinnoida järjestelyä. Pyydä itsenäisiä oikeudellisia ja veroneuvojia tunnistamaan lainkäyttöalueiden väliset ristiriidat ennen varojen siirtämistä. Rakenteella tulee olla laillinen perhesuunnitteluun tai riskienhallintaan liittyvä tarkoitus, eikä sitä saa käyttää tosiasiallisen omistajuuden salaamiseen, verojen kiertämiseen tai olemassa olevien velkojaratkaisujen mitätöimiseen.
Kansainvälisesti liikkuville perheille on kartoitettava raportointi- ja julkistamisvelvollisuudet jokaisessa asiaankuuluvassa maassa, mukaan lukien maassa, jossa trustia hallinnoidaan ja jossa edunsaajat asuvat. Kirjaa ylös rakenteen perustelut, varojen alkuperä, hallinnoijan valtuudet ja perillissuunnitelma, ja tarkista ne uudelleen muuton, avioliiton, perinnön tai olennaisen lainmuutoksen jälkeen.
Usein kysytyt kysymykset
Alentaako offshore-trust veroja automaattisesti?
Ei. Verotus riippuu kunkin tapauksen tosiasioista ja kyseisten lainkäyttöalueiden laeista. Trusti voi luoda lisäilmoitusvelvollisuuksia tai verorasitusta, joten hanki räätälöityä neuvontaa ennen toteutusta.
Milloin trust-rakenne tulisi tarkistaa?
Tarkista se verotuksellisen kotipaikan, perhetilanteen, omistuksen, hallinnointijärjestelyjen tai asiaankuuluvan lain muutoksen jälkeen sekä säännöllisesti pätevien neuvonantajien kanssa.
Lainkäyttöalue, oikeudet ja raportoinnin tarkistukset
Trustin nimi tai sijainti ei itsessään suojaa varoja. Olennaiset kysymykset koskevat sitä, kuka säilyttää määräysvallan, voidaanko siirtoja riitauttaa, miten paikalliset tuomioistuimet tunnustavat järjestelyn ja mitä vero-, raportointi- ja perintövelvoitteita asiaan osuville henkilöille sovelletaan.
ARTICLE BODY END
Aiheeseen liittyvät resurssit
Asiantuntijamme
Tutustu GIR:n asiantuntijoihin. Kokeneista talousanalyytikoista ja verostrategeista koostuva tiimimme tarjoaa datalähtöisiä näkemyksiä ja varmennettua markkina-analyysiä.
Sivukartta - Global Investment Reviews
Selaa kaikkia Global Investment Reviews -sivuston artikkeleita, työkaluja ja sivuja sekä tarkista, millä kielillä kukin niistä on saatavilla.

Työkalut
Ota taloutesi hallintaan maksuttomilla sijoitustyökaluillamme. Laske ROI, korkoa korolle, SIP ja paljon muuta. Tee dataan perustuvia päätöksiä GIR Financessa jo tänään!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.