
Hoja de ruta para el éxito financiero 2026: La guía definitiva hacia la riqueza (GIR)
Domina la hoja de ruta para el éxito financiero 2026 con nuestra regla estratégica 50/30/20, consejos de inversión y una lista de verificación de 12 meses. Empieza a construir tu patrimonio hoy con GIR.
Bienvenido al 1 de enero de 2026. La economía global ha dejado atrás los volátiles choques inflacionarios de principios de la década de 2020 para adentrarse en una nueva era de productividad impulsada por la IA y oportunidades asimétricas. Sin embargo, con la automatización redefiniendo la seguridad laboral y un costo de vida que sigue siendo elevado en ciudades como Londres, Nueva York, Berlín y París, las "viejas" reglas generales ya no son suficientes.
Esta hoja de ruta no es una lista genérica de consejos; es un plan estratégico de 365 días. Ya sea que seas un profesional de la Generación Z en Berlín o un gerente de mediana carrera en Chicago, esta guía proporciona el rigor matemático y la empatía psicológica necesarios para alcanzar la "Soberanía Financiera": el estado en el que tu dinero trabaja para ti, en lugar de que tú trabajes por tu dinero.
Parte 1: El Marco Teórico (El "Por qué" detrás de la riqueza)
Antes de tocar las hojas de cálculo, debemos comprender las "leyes de la selva". La gestión patrimonial moderna se basa en tres teorías fundamentales que siguen vigentes en 2026:
1. La Regla 50/30/20 (Modernizada)
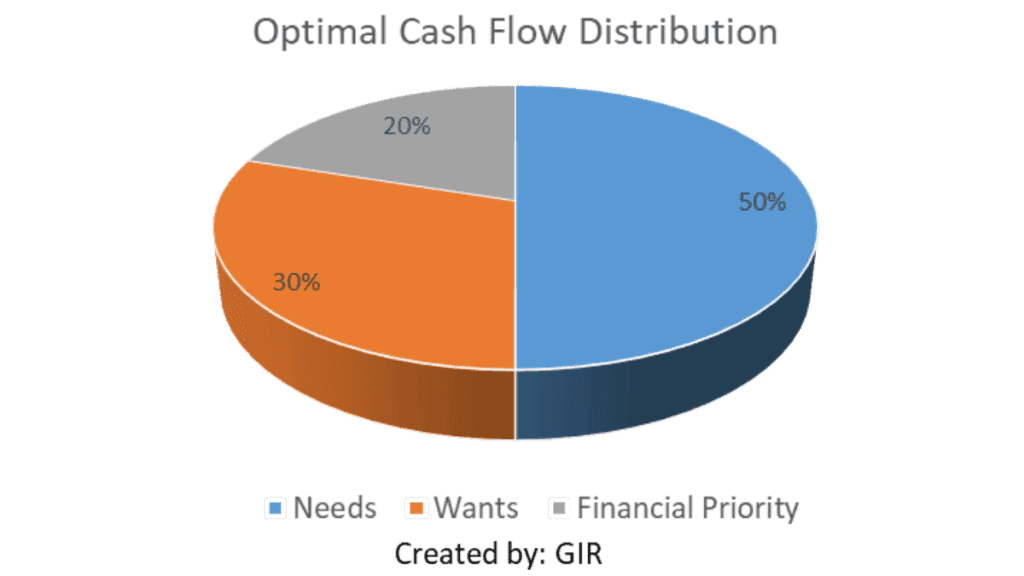
Popularizada por la senadora Elizabeth Warren, esta regla es tu punto de partida. Sin embargo, en 2026, con la "economía de suscripción" y los altos costos de vivienda, la refinamos:
- 50% Necesidades: Alquiler/Hipoteca, Servicios públicos, Comida, Seguros.
- 30% Deseos: Viajes, entretenimiento mejorado por IA, cenas fuera.
- 20% Prioridad Financiera: Amortización de deudas y construcción de patrimonio.
2. La Regla del 4% y el Riesgo de Secuencia de Rendimientos
La investigación de William Bengen sugiere que si retiras el 4% de tu cartera anualmente, tu dinero debería durar 30 años. En 2026, monitoreamos el Riesgo de Secuencia de Rendimientos: el peligro de que una caída del mercado en tus primeros años de "libertad" pueda arruinar tu plan.
3. La Psicología del Dinero
Como señaló célebremente Morgan Housel: "Hacer las cosas bien con el dinero no se trata necesariamente de lo que sabes. Se trata de cómo te comportas". En 2026, la mayor amenaza para tu riqueza no es el mercado de valores, sino la inflación del estilo de vida y la tentación de perseguir activos de "moda".
Fase 1: Los Cimientos (Enero – Marzo)
"El Trimestre de la Higiene Financiera"
Enero: La gran auditoría y el "avance sigiloso de suscripciones"
En 2026, el profesional promedio paga por más de 12 servicios digitales.
- El GPS del Patrimonio Neto: Calcula tu Patrimonio Neto.$$\text{Patrimonio Neto} = \text{Activos Totales (Efectivo + Inversiones + Bienes Raíces)} - \text{Pasivos Totales (Deuda)}$$
- Auditoría de Suscripciones: Si una herramienta no te ahorra tiempo ni te aporta alegría, cancélala.
- Definiendo la "Estrella Polar": Utiliza el Gasto Basado en Valores. Si valoras la "Libertad", tu tasa de ahorro es tu indicador clave de rendimiento (KPI) más importante.
Febrero: La Estrategia de Diezmo de Deuda para 2026
Con las tasas de interés estabilizándose pero manteniéndose más altas que en la década de 2010, la deuda es un peso que no te puedes permitir.
- El Método de la Avalancha: Matemáticamente superior. Paga primero la tasa de interés más alta.
- El Método de la Bola de Nieve: Psicológicamente superior. Paga primero el saldo más pequeño para obtener un "golpe de dopamina".
- Fondo de Emergencia 2.0: En la era de los cambios laborales inducidos por la IA, tener 3 meses de ahorros es arriesgado. Apunta a 6–9 meses en una Cuenta de Ahorros de Alto Rendimiento (HYSA).
Marzo: Ingeniería Fiscal (Enfoque en EE. UU. y la UE)
- EE. UU.: Maximiza tu HSA (Cuenta de Ahorros para la Salud). Es la única cuenta con "triple ventaja fiscal" (contribuciones libres de impuestos, crecimiento libre de impuestos y retiros libres de impuestos).
- Reino Unido/Europa: Maximiza tu ISA (Reino Unido) o PEA (Francia). Utiliza tu "cupo" antes de que finalice el año fiscal.
- Protección Legal: Actualiza tu Testamento Digital. En 2026, tus claves de criptomonedas, redes sociales y propiedad intelectual digital son activos que necesitan un sucesor legal.
Fase 2: La Optimización (Abril – Junio)
"Maximización del Capital Humano y Financiero"
Abril: La Construcción de Cartera para 2026
Nos estamos alejando de la "selección de acciones individuales" hacia la inversión basada en evidencia.
- La Cartera de 3 Fondos: 1. ETF de Acciones de todo el Mundo (ej., VT o VWRL): Capturando el crecimiento global. 2. ETF de Bonos Globales: Para amortiguar la volatilidad. 3. El 5% "Alternativo": Una mezcla de Bitcoin y Oro como cobertura contra la devaluación de las monedas fiat.
- Rebalanceo: Si tus acciones tecnológicas de IA se han disparado, vende a los ganadores y compra a los rezagados para mantener tu perfil de riesgo.
Mayo: Arbitraje de Habilidades (Teoría del Capital Humano)
El economista Gary Becker argumentó que el "Capital Humano" es tu activo más valioso.
- El Giro hacia la IA: Dedica mayo a aprender a usar la IA para multiplicar por 10 tu producción. En 2026, la brecha salarial entre los trabajadores "alfabetizados en IA" y los "evasivos de la IA" se está ampliando.
- Diversificación de Ingresos: Apunta a la "Regla de los Tres": Un salario, una fuente de dividendos/intereses y una fuente de ingresos por un "proyecto apasionante".
Junio: Diseño de Estilo de Vida y la Revisión de Mitad de Año
- Gasto Consciente: "La frugalidad, simplemente, es intencionalidad al gastar", dice Joshua Fields Millburn.
- Revisión de KPI de Mitad de Año: ¿Tu Tasa de Ahorro está por encima del 20%? Si no es así, ajusta tu categoría de "Deseos".
Fase 3: El Crecimiento (Julio – Septiembre)
"Aceleración Agresiva de la Riqueza"
Julio: Bienes Raíces y Activos Físicos
- La Oportunidad del "Trabajo Híbrido": Las propiedades en ciudades de "Nivel 2" con internet de alta velocidad son las nuevas minas de oro en 2026.
- REITs (Sociedades Anónimas Cotizadas de Inversión Inmobiliaria): Para aquellos que odian ser propietarios o arrendadores, los fideicomisos de inversión inmobiliaria ofrecen exposición líquida al mercado de la vivienda.
Agosto: Cosecha de Pérdidas Fiscales y Automatización
- El movimiento maestro: Si tienes posiciones perdedoras, véndelas para compensar las ganancias de capital. Esto se conoce como Cosecha de Pérdidas Fiscales (Tax-Loss Harvesting).
- El sistema de "configurar y olvidar": Asegúrate de que tu DRIP (Plan de Reinvención de Dividendos) esté activo. El interés compuesto es la "octava maravilla del mundo" (como se le atribuye frecuentemente a Einstein).
Septiembre: El Cálculo de FIRE
- El Número "FI": Toma tus gastos anuales y multiplícalos por 25.$$\text{Número FI Objetivo} = \text{Gastos Anuales} \times 25$$
- ¿Dónde te encuentras? Incluso si no deseas jubilarte, conocer tu número te da "Dinero para Mandar a Volar a Todos" (F-You Money): el poder de alejarte de un trabajo tóxico.
Fase 4: El Legado (Octubre – Diciembre)
"Protección, Filantropía y Planificación"
Octubre: Mitigación de Riesgos y Ciberseguridad
- Auditoría de Seguros: En 2026, los costos médicos son más altos. Asegúrate de que tu máximo de bolsillo ("Out-of-Pocket") no te lleve a la bancarrota.
- Higiene Ciberfinanciera: Utiliza llaves de hardware (como YubiKey) para tus cuentas bancarias. Tu identidad es tu crédito.
Noviembre: El Marco de la Generosidad
- Donaciones Estratégicas: Utiliza un Fondo Asesorado por Donantes (EE. UU.) para obtener una deducción fiscal inmediata mientras distribuyes el dinero con el tiempo.
- Transparencia Familiar: Organiza una "Charla sobre Dinero". Explícale a tu familia dónde están los documentos importantes. El silencio sobre el dinero crea caos para los herederos.
Diciembre: La Plataforma de Lanzamiento para 2027
- La Regla del Bono: Si recibes un bono, aplica la Regla 70/30: el 70% para tus metas de 2027, el 30% para celebrar tu arduo trabajo en 2026.
- Reflexión: ¿Cuál fue tu "Retorno sobre la Vida" (ROL)? ¿Te compró tu dinero más tiempo con las personas que amas?
Casos de Estudio del Mundo Real: Perfiles 2026
Caso de Estudio A: El "Profesional Emergente" (Berlín, Alemania)
- Perfil: Clara, 26 años, Consultora Junior de IA.
- Ingresos: 50.000 € / año (Netos ~2.600 €/mes).
- Estrategia:
- Vivienda: 900 € (Habitación en piso compartido).
- Cobertura de "Pensión Pública": Clara sabe que la pensión estatal es insuficiente. Invierte 600 €/mes en un ETF MSCI World a través de un neobóker de bajo costo.
- Crecimiento de Habilidades: Destina 100 €/mes en certificaciones para alcanzar el tramo salarial de 75.000 € para 2028.
Caso de Estudio B: La "Clase Media Apretada" (Austin, EE. UU.)
- Perfil: Marcus y Sarah, 38 años, dos hijos.
- Ingresos: 140.000 $ / año (Hogar).
- Estrategia:
- Estrategia Fiscal: Maximizar la HSA (más de 8.000 $ para la familia) para usarla como una "súper cuenta IRA".
- Educación: Aportar 400 $/mes a un Plan 529 para protegerse contra los futuros costos universitarios.
- Deuda: Refinanciaron su hipoteca de alto interés de 2023 a principios de 2026 a medida que bajaban las tasas.
Caso de Estudio C: El "Nómada Digital / Freelancer" (Global / Portugal)
- Perfil: David, 32 años, Diseñador UI.
- Ingresos: 90.000 $ (Variables).
- Estrategia:
- La Regla del "Colchón": Mantiene un fondo de emergencia de 12 meses debido a la volatilidad de sus ingresos.
- Residencia Fiscal: Utiliza un "NIF" en Portugal, pero se asegura de no pagar doble imposición con EE. UU. (FEIE).
- Inversión: Se enfoca en acciones con dividendos de "alto rendimiento" para asegurar un ingreso base durante los meses de menor actividad como autónomo.
La Plantilla de Seguimiento de Maestría 2026
| Mes | KPI Financiero | Tarea | Métrica Objetivo |
| Ene | Patrimonio Neto | Auditoría Financiera | Activos > Pasivos |
| Feb | Ratio de Deuda | Amortización por Avalancha | Deuda a Ingresos < 30% |
| Mar | Eficiencia Fiscal | Maximizar 401k / ISA | 100% de Aportación |
| Abr | Diversificación | Rebalanceo de Cartera | +/- 5% del Objetivo |
| May | Capital Humano | Nueva Habilidad de Alto Ingreso | 1 Certificación |
| Jun | Tasa de Ahorro | Auditoría de Mitad de Año | > 20% de Ingresos Netos |
| Jul | Bienes Raíces | Análisis de REIT o Propiedad | Investigar 3 Activos |
| Ago | Pérdida Fiscal | Cosechar Pérdidas de Cartera | Compensar Ganancias |
| Sep | Número FI/RE | Calcular "Días de Libertad" | Aumentar en 30 días |
| Oct | Seguridad | Actualizar Contraseñas y Testamentos | 100% Seguro |
| Nov | Filantropía | Contribución Benéfica | 1–5% de los Ingresos |
| Dic | Flujo de Bonos | La Distribución 70/30 | 70% Invertido |
Conclusión: La Ventaja del Comportamiento
La riqueza en 2026 no se trata de una "jugada afortunada en criptomonedas" o de una acción viral ("meme stock"). Se trata de la sistematización de la disciplina. Al seguir esta hoja de ruta, pasas de la "Clase Reactiva" (aquellos que se preocupan por las facturas) a la "Clase Proactiva" (aquellos que diseñan su destino).
Referencias e Investigación:
- The Psychology of Money por Morgan Housel.
- The 4% Rule - William Bengen (Journal of Financial Planning).
- Human Capital Theory - Gary Becker (Universidad de Chicago).
- The Simple Path to Wealth - JL Collins.
Recursos relacionados

Finanzas
Explore el centro financiero de GIR para acceder a paneles de mercado, mapas de calor de acciones e índices, cobertura de divisas y criptomonedas, y calculadoras financieras. Los datos pueden sufrir retrasos.

Nuestra metodología | Global Investment Reviews
Una visión general de la metodología estructurada y basada en datos utilizada por Global Investment Reviews para el análisis de mercados e inversiones globales.

Herramientas
Toma el control de tu dinero con nuestras herramientas de inversión financiera gratuitas. Calcula el ROI, el interés compuesto, el SIP y mucho más. ¡Toma decisiones basadas en datos hoy mismo en GIR Finance!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.