
Finanzas personales · Gestión patrimonial e inversión
Fideicomisos de protección de activos: Un análisis comparativo de marcos nacionales y extraterritoriales en mercados desarrollados
Fideicomisos de protección de activos (APT) explicados mediante una comparación nacional frente a extraterritorial en EE. UU., la UE, Canadá, Australia y Nueva Zelanda.
Resumen ejecutivo
Esta investigación ofrece un análisis técnico de los fideicomisos de protección de activos (APT, por sus siglas en inglés) como un mecanismo sofisticado para la preservación de patrimonios en jurisdicciones de Nivel 1. Al evaluar los matices normativos en los Estados Unidos, Canadá, la Unión Europea, Australia y Nueva Zelanda, examinamos cómo las personas con alto patrimonio neto navegan en entornos de litigios agresivos y mandatos regulatorios cambiantes.
Esta publicación detalla la mecánica estructural y la pertinencia estratégica de los APT dentro del panorama macroeconómico y de cumplimiento global de 2026.
El imperativo moderno para el aislamiento patrimonial
La preservación del capital acumulado ha evolucionado mucho más allá de la diversificación básica de carteras. Para los inversores y profesionales de economías desarrolladas, la principal amenaza para la riqueza a largo plazo no suele ser el rendimiento del mercado, sino el «litigio predatorio» y la inestabilidad jurisdiccional. En un clima en el que las sentencias judiciales pueden desmantelar décadas de creación de riqueza, el uso estratégico de la ley de fideicomisos se ha vuelto fundamental.
El fideicomiso de protección de activos (APT) se ha consolidado como un pilar de la planificación patrimonial moderna. A diferencia de los fideicomisos en vida revocables estándar, que están diseñados principalmente para evitar la sucesión testamentaria, los APT están concebidos para ofrecer durabilidad legal. Su propósito específico es aislar los activos frente a posibles acreedores, demandas por negligencia y sentencias civiles imprevistas. A fecha de 2026, la demanda de estas estructuras se ha disparado entre médicos estadounidenses, empresarios de la UE y promotores inmobiliarios australianos: individuos que operan en sectores donde los umbrales de responsabilidad siguen siendo perennemente altos.
Mecánica estructural: la arquitectura de un APT
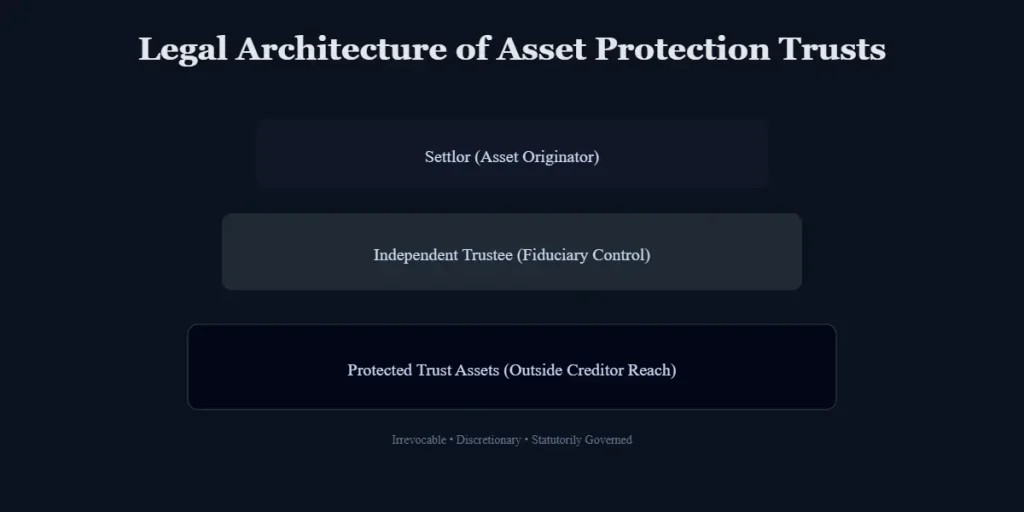
En esencia, un fideicomiso de protección de activos (APT) es un acuerdo irrevocable en el que el fideicomitente (constituyente) transfiere activos a un fideicomisario (trustee) externo. Su característica definitoria es la cláusula de «disipación» (spendthrift provision), que restringe la capacidad del beneficiario para transferir su participación. Esto crea una barrera legal que impide que los acreedores embarguen los activos del fideicomiso para satisfacer las deudas personales del fideicomitente.
Para resistir el escrutinio de la OCDE o la SEC, un APT válido debe cumplir varios parámetros técnicos:
- Irrevocabilidad: El fideicomitente debe renunciar a la facultad de disolver unilateralmente el fideicomiso o reclamar los activos.
- Distribuciones discrecionales: Para evitar que los activos se consideren «alcanzables», el fideicomisario debe mantener una discreción independiente y absoluta sobre todas las distribuciones.
- Fideicomiso independiente: En jurisdicciones como Canadá o la UE, designar a un fiduciario profesional y sin vínculos familiares es fundamental para evitar impugnaciones por «alter ego» que podrían anular las protecciones del fideicomiso.
Contexto regional
La utilidad de un APT está dictada por las doctrinas legales de la jurisdicción donde residen los activos o el fideicomitente.
- Estados Unidos: El auge de los fideicomisos nacionales de protección de activos (DAPT) ha cambiado fundamentalmente el panorama. Si bien el derecho consuetudinario tradicionalmente prohibía los fideicomisos «autoconstituidos» de la protección frente a acreedores, 20 estados han aprobado leyes en sentido contrario.
- Canada: Regidos por las leyes provinciales de transferencias fraudulentas (Fraudulent Conveyances Acts), los tribunales canadienses mantienen un umbral alto para la «intención de defraudar», lo que convierte a los fideicomisos en una medida defensiva popular para los profesionales en zonas de litigio de alto valor, como Ontario y la Columbia Británica.
- Unión Europea: Los inversores de la UE deben alinear las estructuras de fideicomisos con la Directiva contra el Elusión Fiscal (ATAD) y las normas de divulgación de la DAC6. Aquí los fideicomisos se utilizan a menudo junto con las fundaciones para garantizar el reconocimiento transfronterizo y la transparencia alineada con el RGPD.
- Australia y Nueva Zelanda: Estas regiones equilibran la protección frente a estrictas leyes de bancarrota. La Ley de Bancarrota de 1966 de Australia permite períodos de revocación (clawback) significativos, mientras que la Ley de Fideicomisos de 2019 de Nueva Zelanda ha incrementado la transparencia fiduciaria para alinearse con los estándares de la OCDE.
Nacionales frente a en alta mar (Offshore): Navegando por la solidez jurisdiccional
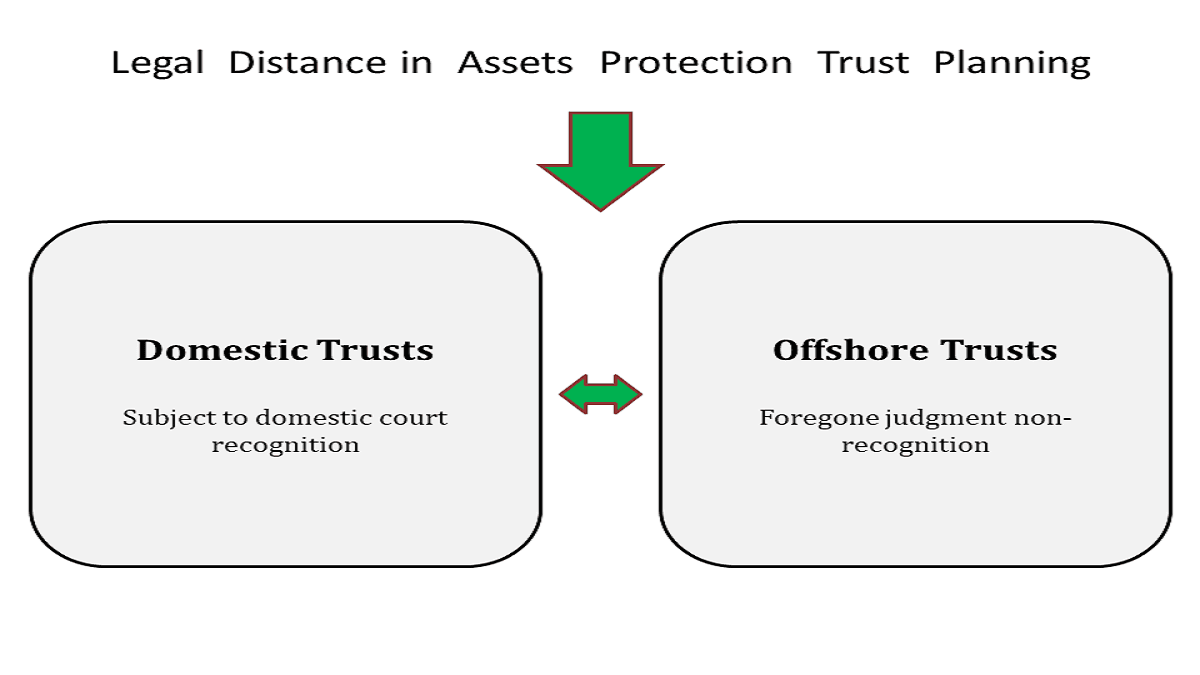
La selección de la jurisdicción de un fideicomiso es un ejercicio estratégico que consiste en equilibrar la protección estatutaria con los requisitos de transparencia global. Esta elección generalmente se bifurca entre Fideicomisos Nacionales de Protección de Activos (DAPT) y Fideicomisos de Protección de Activos en Alta Mar (OAPT).
Fideicomisos Nacionales de Protección de Activos (DAPT)
Un DAPT se establece bajo las leyes de un estado o provincia específicos que han evitado las prohibiciones tradicionales sobre los fideicomisos autoconstituidos. Si bien el fideicomitente puede seguir siendo beneficiario, en teoría los activos están protegidos frente a futuros acreedores.
Estudio de caso: Fideicomisos de protección de activos en California frente a Wyoming
La divergencia en la legislación estatal crea obstáculos significativos para los inversores con sede en EE. UU.:
- Fideicomisos de protección de activos en Wyoming: Wyoming sigue siendo una jurisdicción de primer nivel, que ofrece un estatuto de limitaciones reducido de dos años sobre transferencias fraudulentas y una sólida protección mediante «órdenes de embargo» (charging orders) para las LLC mantenidas dentro del fideicomiso.
- Fideicomisos de protección de activos en California: California carece de una ley DAPT. Un residente de California que utilice un fideicomiso en Wyoming se enfrenta a riesgos de «conflicto de leyes», ya que los tribunales de California pueden aplicar las leyes locales a los activos accesibles basándose en el orden público o en la Ley Uniforme de Transacciones Anulables (UVTA).
Fideicomisos de Protección de Activos en Alta Mar (OAPT)
Los OAPT, ubicados en jurisdicciones como las Islas Cook o Nieves, proporcionan el más alto nivel de aislamiento al retirar los activos del alcance de las órdenes judiciales nacionales. Estas jurisdicciones por lo general no reconocen sentencias extranjeras, lo que obliga a los acreedores a volver a litigar las reclamaciones a nivel local, a menudo bajo un estándar de «más allá de toda duda razonable» en cuanto a la transferencia fraudulenta.
Marco de comparación jurisdiccional (Análisis de 2026)
| Jurisdicción | Estructura principal | Nivel de protección legal | Estándar de divulgación (CRS/FATCA) | Enfoque legislativo clave |
| EE. UU. (Wyoming) | DAPT | Alto (Nacional) | Alto (FATCA) | Plazo de prescripción de 2 años; privacidad. |
| Canadá | Fideicomiso Inter Vivos | Moderado | Alto (CRS) | Leyes provinciales de transmisión fraudulenta. |
| UE (Luxemburgo) | Sociedad Patrimonial Privada / Fideicomiso | Alto (Cumplimiento) | Muy alto (DAC6) | Mandatos de ALD y transparencia fiscal. |
| Australia | Fideicomiso discrecional | Moderado | Alto (CRS) | Reversión de 4 a 5 años bajo la Ley de Bancarrota. |
| Nueva Zelanda | Fideicomiso nacional | Moderado/Alto | Alto (CRS) | Deberes fiduciarios mediante la Ley de Fideicomisos de 2019. |
Aplicaciones estratégicas en el mundo real
- Profesionales médicos de EE. UU.: Un cirujano en California, que se enfrenta a posibles reclamaciones que superan los límites del seguro, puede establecer un DAPT en Wyoming. Si bien proporciona poder de negociación para acuerdos, el momento de su creación debe preceder a cualquier reclamación específica para evitar fallos de «transacción anulable».
- Emprendedores tecnológicos de la UE: Un fundador en Dublín que se prepara para una salida al mercado puede utilizar una estructura en Luxemburgo. En virtud de la Directiva contra la Elusión Fiscal (ATAD), la estructura es transparente pero ofrece un caparazón legal sólido frente a futuros litigios comerciales.
- Promotores australianos: Mediante el uso de un fideicomiso discrecional cuando se es «solventes de hecho», un promotor en Sídney puede blindar el patrimonio familiar frente a la insolvencia específica de un proyecto, siempre que supere el periodo de reversión de 4 a 5 años.
Factores de riesgo y escrutinio regulatorio
En el entorno fiscal de 2026, la preservación de la riqueza del tipo «establecer y olvidar» está obsoleta. La eficacia de una estrategia de fideicomisos de protección de activos (apts) depende de sortear tres riesgos principales:
- Transacciones anulables: En EE. UU., Canadá, la UE y Australia, las transferencias destinadas a «obstaculizar, retrasar o defraudar» a los acreedores pueden ser anuladas. El período de revisión retroactiva («look-back») es la variable más crítica en cualquier auditoría.
- La doctrina del fideicomiso «ficticio» (Sham): Si un fideicomitente conserva un control excesivo —actuando como el único tomador de decisiones de facto—, los tribunales pueden considerar el fideicomiso como un alter ego, perforando el caparazón protector y haciendo que los activos sean accesibles.
- La Ley de Transparencia Corporativa de EE. UU. (CTA): Los fideicomisarios ahora deben informar sobre la Información de Beneficiarios Finales (BOI) a FinCEN para las entidades mantenidas dentro de los fideicomisos, eliminando el velo de anonimato que antes caracterizaba a las estructuras nacionales.
Del mismo modo, la Sexta Directiva contra el Blanqueo de Capitales de la UE (AMLD6) y los Informes T3 Mejorados de Canadá (aplicables para los ejercicios fiscales 2025/2026) han transformado los fideicomisos en vehículos altamente transparentes.
Alineación estratégica: Criterios de elegibilidad
- Quiénes deberían considerarlo: Profesionales con alta exposición a responsabilidades, directores corporativos, emprendedores en fase previa a la salida de empresas y promotores inmobiliarios con horizontes de solvencia a largo plazo.
- Quiénes deberían evitarlo: Individuos con litigios activos o «amenazantes», aquellos cuyas líneas de crédito exigen la inclusión de activos personales, o quienes no estén dispuestos a ceder el control a un fideicomisario independiente.
Descargo de responsabilidad legal y de inversión
Esta publicación es meramente informativa y no constituye asesoramiento legal ni fiscal. La protección de activos implica leyes complejas y multijurisdiccionales. Los lectores deben consultar con asesores cualificados en su jurisdicción específica. No se garantiza ninguna protección y todos los acuerdos de fideicomiso siguen estando sujetos a mandatos regulatorios en evolución y al escrutinio judicial.
Conclusión: El futuro de la preservación de capital
Los fideicomisos de protección de activos siguen siendo la herramienta más formidable para el aislamiento de capital, pero su valor ha pasado del «secreto» al poder de negociación en acuerdos. En 2026, el APT más eficaz es aquel que cumple plenamente con las normas y es transparente para los reguladores, al tiempo que permanece legalmente distante del fideicomitente. A medida que aumenta la transparencia global, el debate «Offshore frente a Nacional» evoluciona hacia un modelo híbrido: utilizando la comodidad estatutaria de jurisdicciones como Wyoming o Luxemburgo para las operaciones, al tiempo que se mantiene una contingencia en alta mar para riesgos sistémicos extremos.
Debida diligencia antes de elegir una estructura de fideicomiso
Compare las estructuras según la ley que rige el fideicomiso, la ubicación y el tipo de activos, la residencia fiscal del fideicomitente, la residencia de los beneficiarios, las obligaciones de información, las normas sobre acreedores y la capacidad práctica para administrar el acuerdo. Pida a asesores fiscales y legales independientes que identifiquen conflictos entre jurisdicciones antes de transferir activos. Una estructura debe tener un propósito legítimo de planificación patrimonial o gestión de riesgos, y no debe utilizarse para ocultar la titularidad beneficiaria, evadir impuestos o frustrar reclamaciones de acreedores existentes.
Para familias con movilidad internacional, mapee las obligaciones de información y divulgación en todos los países relevantes, incluidos aquellos donde se administra el fideicomiso y donde residen los beneficiarios. Registre las razones de la estructura, la procedencia de los fondos, los poderes del fideicomisario y el plan de sucesión, y revíselos tras un traslado, matrimonio, herencia o cambio material en la ley.
Preguntas frecuentes
¿Un fideicomiso en alta mar reduce automáticamente los impuestos?
No. El tratamiento fiscal depende de los hechos y de las leyes de las jurisdicciones implicadas. Un fideicomiso puede generar obligaciones de presentación adicionales o exposición fiscal, por lo que debe obtener asesoramiento personalizado antes de su implementación.
¿Cuándo se debe revisar la estructura de un fideicomiso?
Debe revisarse tras un cambio en la residencia fiscal, circunstancias familiares, titularidad de activos, acuerdos de fideicomisarios o legislación pertinente, y de forma periódica con asesores cualificados.
ARTICLE BODY END
Recursos relacionados

Finanzas
Explore el centro financiero de GIR para acceder a paneles de mercado, mapas de calor de acciones e índices, cobertura de divisas y criptomonedas, y calculadoras financieras. Los datos pueden sufrir retrasos.

Nuestra metodología | Global Investment Reviews
Una visión general de la metodología estructurada y basada en datos utilizada por Global Investment Reviews para el análisis de mercados e inversiones globales.

Acerca de Global Investment Reviews
Global Investment Reviews (GIR) ofrece análisis basados en la investigación sobre mercados, macroeconomía, materias primas y migración de inversiones para tomar decisiones informadas.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.