
Fahrplan für finanziellen Erfolg 2026: Der ultimative Leitfaden zum Vermögensaufbau (GIR)
Meistern Sie den Fahrplan für finanziellen Erfolg 2026 mit unserer strategischen 50/30/20-Regel, Investment-Tipps und einer 12-Monats-Checkliste. Beginnen Sie noch heute mit GIR mit dem Aufbau Ihres Vermögens.
Willkommen am 1. Januar 2026. Die Weltwirtschaft hat die volatilen Inflationsschocks der frühen 2020er Jahre hinter sich gelassen und ist in eine neue Ära der KI-gesteuerten Produktivität und asymmetrischen Chancen eingetreten. Da jedoch die Automatisierung die Arbeitsplatzsicherheit verändert und die Lebenshaltungskosten in Städten wie London, New York, Berlin und Paris hoch bleiben, reichen die „alten“ Faustregeln nicht mehr aus.
Dieser Leitfaden ist keine generelle Liste von Tipps; er ist ein 365-Tage-Strategieplan. Egal, ob Sie ein Gen-Z-Berufstätiger in Berlin oder ein Manager in der Mitte seiner Karriere in Chicago sind – dieser Leitfaden vermittelt die mathematische Strenge und das psychologische Einfühlungsvermögen, die erforderlich sind, um „finanzielle Souveränität“ zu erreichen: den Zustand, in dem Ihr Geld für Sie arbeitet, anstatt dass Sie für Ihr Geld arbeiten.
Teil 1: Der theoretische Rahmen (Das „Warum“ hinter dem Reichtum)
Bevor wir uns den Tabellenkalkulationen widmen, müssen wir die „Gesetze des Dschungels“ verstehen. Die moderne Vermögensverwaltung baut auf drei Grundlagentheorien auf, die auch im Jahr 2026 Gültigkeit haben:
1. Die 50/30/20-Regel (Modernisiert)
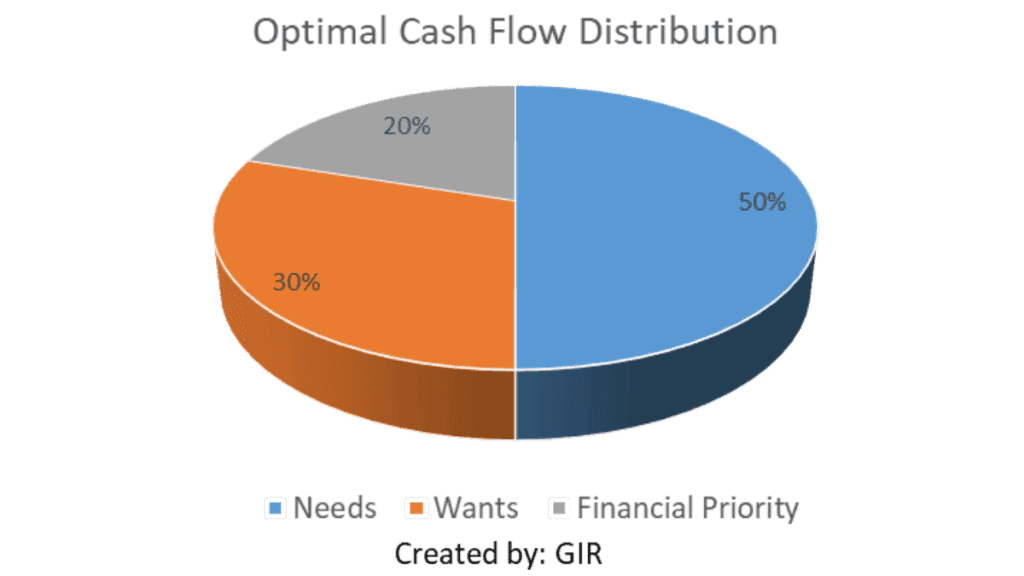
Diese von Senatorin Elizabeth Warren populär gemachte Regel dient als Basislinie. Im Jahr 2026 verfeinern wir sie jedoch angesichts der „Abo-Wirtschaft“ und hoher Wohnkosten wie folgt:
- 50 % Bedürfnisse: Miete/Hypothek, Nebenkosten, Lebensmittel, Versicherungen.
- 30 % Wünsche: Reisen, KI-gestützte Unterhaltung, auswärts essen.
- 20 % Finanzielle Priorität: Schuldenabbau und Vermögensaufbau.
2. Die 4%-Regel & das Reihenfolge-Renditerisiko (Sequence of Returns Risk)
Untersuchungen von William Bengen legen nahe, dass Ihr Geld 30 Jahre lang reichen sollte, wenn Sie jährlich 4 % Ihres Portfolios entnehmen. Im Jahr 2026 überwachen wir das Reihenfolge-Renditerisiko (Sequence of Returns Risk) – die Gefahr, dass ein Börsencrash in Ihren ersten „Freiheitsjahren“ Ihren Plan zunichtemacht.
3. Die Psychologie des Geldes
Wie Morgan Housel treffend anmerkte: „Beim guten Umgang mit Geld geht es nicht unbedingt darum, was man weiß. Es geht darum, wie man sich verhält.“ Im Jahr 2026 ist nicht der Aktienmarkt die größte Bedrohung für Ihr Vermögen, sondern Lifestyle-Inflation und der Drang, „Hype“-Anlagen hinterherzulaufen.
Phase 1: Das Fundament (Januar – März)
„Das Quartal der finanziellen Hygiene“
Januar: Das große Audit & die „Abo-Falle“
Im Jahr 2026 zahlt der durchschnittliche Berufstätige für über 12 digitale Dienste.
- Das Nettovermögen-GPS: Berechnen Sie Ihr Nettovermögen.$$\text{Nettovermögen} = \text{Gesamtvermögen (Bargeld + Anlagen + Immobilien)} - \text{Gesamtverbindlichkeiten (Schulden)}$$
- Überprüfung der Abonnements: Wenn Ihnen ein Tool keine Zeit spart oder Freude bereitet, kündigen Sie es.
- Definition des „Nordsterns“: Nutzen Sie wertebasiertes Ausgeben. Wenn Sie „Freiheit“ schätzen, ist Ihre Sparquote Ihr wichtigster KPI.
Februar: Die Schuldenvernichtungsstrategie für 2026
Da sich die Zinssätze stabilisieren, aber höher bleiben als in den 2010er Jahren, sind Schulden eine Last, die Sie sich nicht leisten können.
- Die Lawinen-Methode (Avalanche Method): Mathematisch überlegen. Zahlen Sie zuerst den höchsten Zinssatz ab.
- Die Schneeball-Methode (Snowball Method): Psychologisch überlegen. Zahlen Sie den kleinsten Saldo zuerst ab, um einen „Dopaminkick“ zu erhalten.
- Notgroschen 200: Im Zeitalter KI-bedingter Arbeitsplatzwechsel sind 3 Monate Ersparnis riskant. Streben Sie 6–9 Monate auf einem Tagesgeldkonto (High-Yield Savings Account, HYSA) an.
März: Steuerung der Steuern (Fokus USA & EU)
- USA: Maximieren Sie Ihr HSA (Health Savings Account). Es ist das einzige „dreifach steuerbegünstigte“ Konto (steuerfrei eingezahlt, steuerfreies Wachstum, steuerfrei ausgezahlt).
- UK/Europa: Maximieren Sie Ihr ISA (UK) oder PEA (Frankreich). Nutzen Sie den Freibetrag vor Ende des Steuerjahres.
- Rechtlicher Schutz: Aktualisieren Sie Ihr digitales Testament. Im Jahr 2026 sind Ihre Krypto-Schlüssel, sozialen Medien und digitalen IPs Vermögenswerte, die einen rechtlichen Nachfolger benötigen.
Phase 2: Die Optimierung (April – Juni)
„Maximierung von Humankapital und Finanzkapital“
April: Die Portfolio-Konstruktion 2026
Wir entfernen uns von der „Aktienauswahl“ und bewegen uns hin zu evidenzbasiertem Investieren.
- Das 3-Fonds-Portfolio: 1. Total World Stock ETF (z. B. VT oder VWRL): Erfassung des globalen Wachstums. 2. Global Bond ETF: Zur Volatilitätsdämpfung. 3. Die „alternativen“ 5 %: Eine Mischung aus Bitcoin und Gold als Absicherung gegen Währungsabwertung.
- Rebalancing: Wenn Ihre KI-Tech-Aktien stark gestiegen sind, verkaufen Sie die Gewinner und kaufen Sie die Nachzügler, um Ihr Risikoprofil beizubehalten.
Mai: Kompetenz-Arbitrage (Humankapitaltheorie)
Der Ökonom Gary Becker argumentierte, dass „Humankapital“ Ihr wertvollstes Asset ist.
- Der KI-Schwenk: Nutzen Sie den Mai, um zu lernen, wie Sie KI einsetzen, um Ihren Output zu vervielfachen. Im Jahr 2026 vergrößert sich das Gehaltsgefälle zwischen „KI-kompetenten“ und „KI-meidenden“ Arbeitnehmern.
- Einkommensdiversifizierung: Streben Sie die „Regel der Drei“ an – ein Gehalt, ein Dividenden-/Zinsertrag und eine Einnahmequelle aus einem „Herzblutprojekt“.
Juni: Lifestyle-Design & die Halbjahresbilanz
- Bewusstes Ausgeben: „Ssparsamkeit ist schlicht und einfach Intentionalität beim Ausgeben“, sagt Joshua Fields Millburn.
- Halbjahres-KPI-Check: Liegt Ihre Sparquote über 20 %? Wenn nicht, passen Sie Ihre „Wünsche“-Kategorie an.
Phase 3: Das Wachstum (Juli – September)
„Aggressive Vermögensbeschleunigung“
Juli: Immobilien & Sachwerte
- Die „Hybrid-Work“-Chance: Immobilien in Städten der „Stufe 2“ mit schnellem Internet sind die neuen Goldgruben des Jahres 2026.
- REITs: Für diejenigen, die ungern Vermieter sind, bieten Real Estate Investment Trusts einen liquiden Zugang zum Immobilienmarkt.
August: Steueroptimierte Verlustrealisierung (Tax-Loss Harvesting) & Automatisierung
- Der Profi-Schachzug: Wenn Sie Verlustpositionen haben, verkaufen Sie diese, um Kapitalgewinne auszugleichen. Das nennt sich Tax-Loss Harvesting.
- Das „Set-and-Forget“-System: Stellen Sie sicher, dass Ihr DRIP (Dividend Reinvestment Plan) aktiv ist. Der Zinseszins ist das „achte Weltwunder“ (wie oft Einstein zugeschrieben wird).
September: Die FIRE-Berechnung
- Die „FI“-Zahl: Nehmen Sie Ihre jährlichen Ausgaben und multiplizieren Sie sie mit 25.$$\text{Ziel-FI-Nummer} = \text{Jährliche Ausgaben} \times 25$$
- Wo stehen Sie? Selbst wenn Sie nicht in Rente gehen möchten, gibt Ihnen Ihre Zahl „F-You-Money“ – die Macht, einen toxischen Job hinter sich zu lassen.
Phase 4: Das Vermächtnis (Oktober – Dezember)
„Schutz, Philanthropie und Planung“
Oktober: Risikominderung & Cybersicherheit
- Versicherungs-Audit: Im Jahr 2026 sind die medizinischen Kosten höher. Stellen Sie sicher, dass Ihre Selbstbeteiligung (Out-of-Pocket-Maximum) Sie nicht in den Ruin treibt.
- Cyberfinanzielle Hygiene: Verwenden Sie Hardwareschlüssel (wie YubiKey) für Ihre Bankkonten. Ihre Identität ist Ihr Kredit.
November: Der Rahmen für Großzügigkeit
- Strategisches Schenken: Nutzen Sie einen Donor-Advised Fund (USA), um einen sofortigen Steuerabzug zu erhalten und das Geld gleichzeitig über die Zeit zu verteilen.
- Familiäre Transparenz: Halten Sie ein „Geldgespräch“. Teilen Sie Ihrer Familie mit, wo sich die wichtigen Dokumente befinden. Schweigen über Geld stiftet Chaos bei den Erben.
Dezember: Die Startrampe 2027
- Die Bonus-Regel: Wenn Sie einen Bonus erhalten, wenden Sie die 70/30-Regel an: 70 % für Ihre Ziele 2027, 30 % zum Feiern Ihrer harten Arbeit im Jahr 2026.
- Reflexion: Wie hoch war Ihre „Rendite aufs Leben“ (Return on Life, ROL)? Hat Ihnen Ihr Geld mehr Zeit mit Menschen verschafft, die Sie lieben?
Praxisnahe Fallstudien: Profile 2026
Fallstudie A: Der „aufstrebende Profi“ (Berlin, Deutschland)
- Profil: Clara, 26, Junior-KI-Beraterin.
- Einkommen: 50.000 € / Jahr (Netto ca. 2.600 €/Monat).
- Strategie:
- Wohnen: 900 € (Zimmer in einer WG).
- Absicherung der gesetzlichen Rente: Clara weiß, dass die staatliche Rente nicht ausreicht. Sie investiert monatlich 600 € über einen kostengünstigen Neobroker in einen World MSCI ETF.
- Kompetenzwachstum: Gibt monatlich 100 € für Zertifizierungen aus, um bis 2028 die Gehaltsstufe von 75.000 € zu erreichen.
Fallstudie B: Die „eingeklemmte Mittelschicht“ (Austin, USA)
- Profil: Marcus & Sarah, 38, zwei Kinder.
- Einkommen: 140.000 $ / Jahr (Haushalt).
- Strategie:
- Steuerstrategie: Maximierung des HSA (8.000 $ + für die Familie), um es als „Super-IRA“ zu nutzen.
- Bildung: Monatliche Einzahlung von 400 $ in einen 529 Plan zur Absicherung zukünftiger College-Kosten.
- Schulden: Umfinanzierung ihrer hochverzinslichen Hypothek aus dem Jahr 2023 Anfang 2026, als die Zinsen sanken.
Fallstudie C: Der „digitale Nomade / Freiberufler“ (Global/Portugal)
- Profil: David, 32, UI-Designer.
- Einkommen: 90.000 $ (variabel).
- Strategie:
- Die „Puffer“-Regel: Hält einen Notgroschen für 12 Monate vor, da das Einkommen schwankt.
- Steuerlicher Wohnsitz: Nutzt eine „NIF“ in Portugal, stellt jedoch sicher, dass er von den USA nicht doppelt besteuert wird (FEIE).
- Investition: Konzentriert sich auf dividendenstarke Aktien („High Yield“), um in umsatzschwächeren Freelancer-Monaten ein Basiseinkommen zu erzielen.
Die Tracking-Vorlage für Meisterschaft 2026
| Monat | Finanzieller KPI | Aufgabe | Zielmetrik |
| Jan | Nettovermögen | Finanzprüfung | Vermögenswerte > Verbindlichkeiten |
| Feb | Schuldenquote | Lawinen-Abzahlung | Schulden-Einkommens-Verhältnis < 30 % |
| Mär | Steuereffizienz | 401k / ISA maximieren | 100 % Beitrag |
| Apr | Diversifikation | Portfolio-Rebalancing | +/- 5 % vom Ziel |
| Mai | Humankapital | Neue einkommensstarke Fähigkeit | 1 Zertifizierung |
| Jun | Sparquote | Halbjahres-Audit | > 20 % Nettoeinkommen |
| Jul | Immobilien | REIT- oder Immobilienanalyse | 3 Immobilien erforschen |
| Aug | Steuerverlust | Verlierer im Portfolio realisieren | Gewinne ausgleichen |
| Sep | FI/RE-Nummer | „Tage der Freiheit“ berechnen | Um 30 Tage erhöhen |
| Okt | Sicherheit | Passwörter & Testamente aktualisieren | 100 % sicher |
| Nov | Philanthropie | Wohltätigkeitsbeitrag | 1–5 % des Einkommens |
| Dez | Bonus-Fluss | Die 70/30-Verteilung | 70 % investiert |
Fazit: Der Verhaltensvorteil
Beim Vermögen geht es im Jahr 2026 nicht um einen „glücklichen Krypto-Trade“ oder eine „Meme-Aktie“. Es geht um die Systematisierung von Disziplin. Indem Sie diesem Fahrplan folgen, bewegen Sie sich von der „reaktiven Klasse“ (diejenigen, die sich Sorgen um Rechnungen machen) zur „proaktiven Klasse“ (denjenigen, die ihr Schicksal selbst gestalten).
Quellen & Forschung:
- The Psychology of Money von Morgan Housel.
- The 4% Rule – William Bengen (Journal of Financial Planning).
- Human Capital Theory – Gary Becker (University of Chicago).
- The Simple Path to Wealth – JL Collins.
Verwandte Ressourcen

Finanz-Tools
Nehmen Sie Ihre Finanzen mit unseren kostenlosen Finanz- und Investment-Tools selbst in die Hand. Berechnen Sie ROI, Zinseszins, SIP und mehr. Treffen Sie noch heute datenbasierte Entscheidungen bei GIR Finance!
Heatmap
Verfolgen Sie Echtzeit-Aktienmarkt有了...bewegungen mit unserer interaktiven Heatmap. Visualisieren Sie Sektorenperformance und Markttrends in Echtzeit bei Global Investment Reviews.
Ethikkodex
Entdecken Sie den Ethikkodex von Global Investment Reviews. Wir haben uns der Neutralität, Originalität und Transparenz in unserer Finanz- und geopolitischen Analyse verschrieben.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.