
Persönliche Finanzen · Vermögensverwaltung & Geldanlage
Vermögensschutz-Trusts: Eine vergleichende Analyse inländischer und offshore-rechtlicher Rahmenbedingungen in entwickelten Märkten
Vermögensschutz-Trusts (APTs) erklärt mit einem Vergleich zwischen inländischen und Offshore-Strukturen in den USA, der EU, Kanada, Australien und Neuseeland.
Executive Summary
Diese Studie bietet eine technische Analyse von Asset Protection Trusts (APTs) als hochentwickeltem Instrument zur Vermögenssicherung in Jurisdiktionen der ersten Stufe. Durch die Auswertung der rechtlichen Besonderheiten in den USA, Kanada, der Europäischen Union, Australien und Neuseeland untersuchen wir, wie vermögende Privatpersonen (HNWIs) in einem Umfeld aggressiver Rechtsstreitigkeiten und sich wandelnder regulatorischer Vorgaben agieren.
Diese Publikation erläutert die strukturelle Mechanik und strategische Relevanz von APTs im globalen makroökonomischen und Compliance-Umfeld des Jahres 2026.
Das moderne Erfordernis der Vermögensabschirmung
Die Bewahrung angesammeltem Kapitals geht inzwischen weit über eine einfache Portfolio-Diversifikation hinaus. Für Anleger und Fachleute in entwickelten Volkswirtschaften stellt nicht die Marktentwicklung die größte Bedrohung für das langfristige Vermögen dar, sondern oft „raubtierartige Rechtsstreitigkeiten“ (Predatory Litigation) und regulatorische Instabilität. In einem Klima, in dem Gerichtsurteile jahrzehntelang aufgebauten Wohlstand zunrnichte machen können, ist der strategische Einsatz des Treuhandrechts unverzichtbar geworden.
Der Asset Protection Trust (APT) hat sich als Eckpfeiler der modernen Nachlassplanung etabliert. Im Gegensatz zu standardmäßigen widerrufbaren Living Trusts, die primär der Vermeidung von Nachlassverfahren dienen, sind APTs auf rechtliche Beständigkeit ausgelegt. Ihr Zweck besteht gezielt darin, Vermögenswerte vor potenziellen Gläubigern, Haftungsansprüchen aus Kunstfehlern (Malpractice) und unvorhergesehenen Zivilurteilen abzuschirmen. Im Jahr 2026 ist die Nachfrage nach solchen Strukturen unter US-amerikanischen Ärzten, EU-Unternehmern und australischen Projektentwicklern – also Personen in Branchen mit anhaltend hohen Haftungsschwellen – stark gestiegen.
Strukturelle Mechanik: Die Architektur eines APT
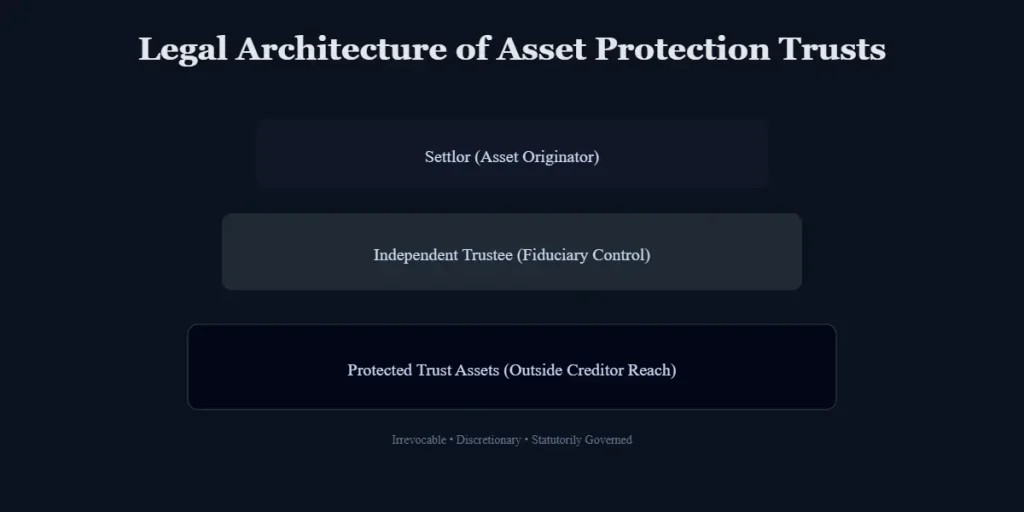
Im Kern handelt es sich bei einem Asset Protection Trust (APT) um eine unwiderrufliche Vereinbarung, bei welcher der Errichter (Settlor) Vermögenswerte auf einen externen Treuhänder (Trustee) überträgt. Das prägende Merkmal ist die sogenannte „Spendthrift“-Klausel (Verschwendeschutz-Klausel), welche die Befugnis eines Begünstigten einschränkt, über seinen Anteil zu verfügen. Dadurch entsteht eine rechtliche Barriere, die Gläubiger daran hindert, auf Treuhandvermögen zuzugreifen, um die persönlichen Schulden des Errichters zu begleichen.
Um der Prüfung durch die OECD oder SEC standzuhalten, muss ein gültiger APT mehrere technische Kriterien erfüllen:
- Unwiderruflichkeit: Der Errichter muss die Befugnis aufgeben, den Trust einseitig aufzulösen oder Vermögenswerte zurückzufordern.
- Diskretionäre Ausschüttungen: Um zu verhindern, dass Vermögenswerte als „greifbar“ eingestuft werden, muss der Treuhänder die unabhängige, uneingeschränkte Entscheidungsgewalt über sämtliche Ausschüttungen behalten.
- Unabhängige Treuhänderschaft: In Jurisdiktionen wie Kanada oder der EU ist die Ernennung eines professionellen, nicht verwandten Treuhänders unerlässlich, um Vorwürfe des „Alter Ego“ (Doppelgängers) zu vermeiden, die den Schutz des Trusts aufheben könnten.
Regionaler Kontext
Der Nutzen eines APT wird durch die Rechtsdoktrinen der Jurisdiktion bestimmt, in der die Vermögenswerte oder der Errichter ihren Wohnsitz haben.
- Die Vereinigten Staaten: Der Aufstieg von Inländische Vermögensschutz-Trusts (DAPTs) hat das Umfeld grundlegend verändert. Zwar untersagte das Gewohnheitsrecht (Common Law) historisch den Gläubigerschutz bei „selbst errichteten“ Trusts (Self-Settled Trusts), doch haben inzwischen 20 US-Bundesstaaten gegenteilige Gesetze erlassen.
- Kanada: Reguliert durch provinzielle Fraudulent Conveyances Acts (Gesetze über betrügerische Vermögensübertragungen), legen kanadische Gerichte eine hohe Hürde für die „Absicht zur Täuschung“ an, wodurch Trusts eine beliebte Schutzmaßnahme für Berufstätige in Zonen mit hohem Prozessrisiko wie Ontario und British Columbia darstellen.
- Die Europäische Union: EU-Investoren müssen Trust-Strukturen mit der Anti-Tax Avoidance Directive (ATAD) und den Offenlegungsregeln von DAC6 in Einklang bringen. Trusts werden hier häufig in Kombination mit Stiftungen genutzt, um grenzüberschreitende Anerkennung und DSGVO-konforme Transparenz zu gewährleisten.
- Australien & Neuseeland: Diese Regionen bringen den Schutz mit strengen Insolvenzgesetzen in Einklang. Das australische Bankruptcy Act 1966 sieht erhebliche Rückforderungsfristen (Clawback Periods) vor, während das neuseeländische Trusts Act 2019 die Transparenz der Treuhänder erhöht hat, um den OECD-Standards zu entsprechen.
Inland vs. Offshore: Die Navigation von Jurisdiktionsstärken
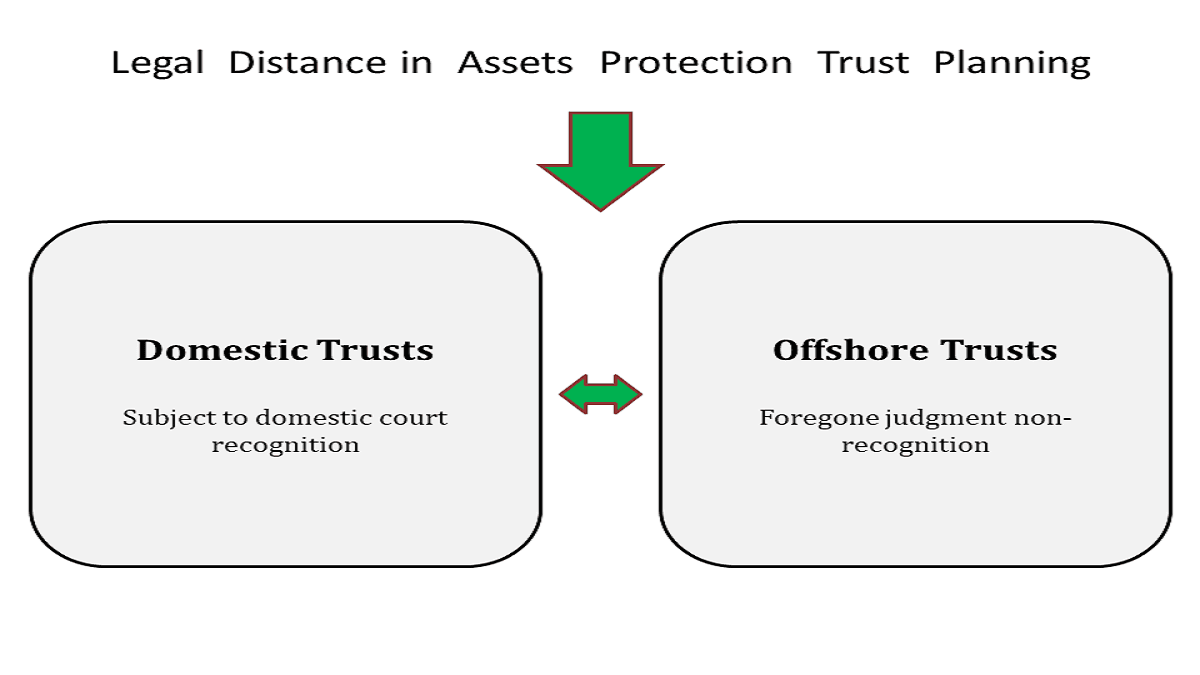
Die Auswahl einer Trust-Jurisdiktion ist eine strategische Übung, bei der gesetzlicher Schutz und globale Transparenzanforderungen gegeneinander abgewogen werden müssen. Diese Wahl teilt sich im Wesentlichen in Inländische Vermögensschutz-Trusts (DAPTs) und Offshore-Vermögensschutz-Trusts (OAPTs) auf.
Inländische Vermögensschutz-Trusts (DAPTs)
Ein DAPT wird nach den Gesetzen eines spezifischen Bundesstaates oder einer Provinz errichtet, die traditionelle Verbote bezüglich selbst errichteter Trusts umgangen hat. Obwohl der Errichter Begünstigter bleiben kann, sind die Vermögenswerte theoretisch vor zukünftigen Gläubigern geschützt.
Fallstudie: Asset Protection Trusts in Kalifornien im Vergleich zu Wyoming
Die Abweichung in der Gesetzgebung der Bundesstaaten stellt US-Investoren vor erhebliche Hürden:
- Asset Protection Trusts in Wyoming: Wyoming bleibt eine erstklassige Jurisdiktion und bietet eine verkürzte zweijährige Verjährungsfrist für betrügerische Übertragungen sowie einen robusten Schutz durch „Charging Orders“ für LLCs, die innerhalb des Trusts gehalten werden.
- Asset Protection Trusts in Kalifornien: Kalifornien verfügt über kein DAPT-Gesetz. Ein in Kalifornien ansässiger Bürger, der einen Wyoming-Trust nutzt, ist mit Risiken des „Kollisionsrechts“ (Conflict of Laws) konfrontiert, da kalifornische Gerichte aufgrund der öffentlichen Ordnung (Public Policy) oder des Uniform Voidable Transactions Act (UVTA) lokales Recht auf zugängliche Vermögenswerte anwenden können.
Offshore-Vermögensschutz-Trusts (OAPTs)
OAPTs in Jurisdiktionen wie den Cookinseln oder Nevis bieten ein Höchstmaß an Abschirmung, indem sie Vermögenswerte dem Zugriff inländischer Gerichtsurteile entziehen. Diese Jurisdiktionen erkennen ausländische Urteile in der Regel nicht an, was Gläubiger dazu zwingt, Ansprüche vor Ort erneut zu verhandeln – oft unter Anlegung eines Standards „zweifelsfrei“ (Beyond a Reasonable Doubt) für betrügerische Übertragungen.
Jurisdiktioneller Vergleichsrahmen (Analyse 2026)
| Jurisdiktion | Primärstruktur | Gesetzliches Schutzniveau | Offenlegungsstandard (CRS/FATCA) | Wichtigster Gesetzgebungsschwerpunkt |
| USA (Wyoming) | DAPT | Hoch (Inland) | Hoch (FATCA) | 2 Jahre Verjährungsfrist; Privatsphäre. |
| Kanada | Inter Vivos Trust | Mäßig | Hoch (CRS) | Provinzgesetze zu betrügerischen Übertragungen. |
| EU (Luxemburg) | Private Wealth Co/Trust | Hoch (Compliance) | Sehr hoch (DAC6) | Geldwäsche- und Steuertransparenzvorgaben. |
| Australien | Discretionary Trust | Mäßig | Hoch (CRS) | 4–5 Jahre Rückforderung nach dem Insolvenzgesetz. |
| Neuseeland | Inlands-Trust | Mäßig/Hoch | Hoch (CRS) | Treuhänderpflichten über das Trusts Act 2019. |
Strategische Anwendungen in der Praxis
- US-Mediziner: Ein Chirurg in Kalifornien, der mit potenziellen Ansprüchen über der Versicherungsgrenze konfrontiert ist, kann einen Wyoming-DAPT gründen. Während dies Verhandlungsspielraum bei Vergleichen bietet, muss der Zeitpunkt vor jedem konkreten Anspruch liegen, um Urteile wegen „anfechtbarer Transaktionen“ (Voidable Transactions) zu vermeiden.
- EU-Technologieunternehmer: Ein Gründer in Dublin, der einen Ausstieg (Exit) vorbereitet, kann eine Luxemburger Struktur nutzen. Unter der Anti-Tax Avoidance Directive (ATAD) ist die Struktur transparent, bietet jedoch eine robuste Rechtshülle gegen zukünftige Handelsstreitigkeiten.
- Australische Projektentwickler: Durch die Nutzung eines diskretionären Trusts bei tatsächlicher Zahlungsfähigkeit („solvent in fact“) kann ein Entwickler in Sydney das Familienvermögen vor projektspezifischer Insolvenz schützen, sofern das Zeitfenster der 4 bis 5-jährigen Rückforderungsfrist eingehalten wird.
Risikofaktoren und regulatorische Prüfung
Im steuerlichen Umfeld des Jahres 2026 ist das Prinzip „Einrichten und Vergessen“ (Set and Forget) bei der Vermögenssicherung überholt. Die Wirksamkeit einer Strategie mit Asset Protection Trusts (APTs) hängt von der Bewältigung dreier Hauptrisiken ab:
- Anfechtbare Transaktionen (Voidable Transactions): In den USA, Kanada, der EU und Australien können Übertragungen, die darauf abzielen, Gläubiger zu „behinderen, zu verzögern oder zu täuschen“, rückgängig gemacht werden. Die Rückblickfrist („Look-back period“) ist die kritischste Variable bei jeder Prüfung.
- Die „Sham“-Doktrin (Scheingeschäft): Wenn ein Errichter zu viel Kontrollgewalt behält – etwa als de facto alleiniger Entscheidungsträger –, können Gerichte den Trust als Alter Ego einstufen, die Schutzhülle durchbrechen und die Vermögenswerte greifbar machen.
- Der US Corporate Transparency Act (CTA): Treuhänder müssen nun Informationen zum wirtschaftlichen Eigentum (Beneficial Ownership Information – BOI) für Unternehmen, die innerhalb von Trusts gehalten werden, an FinCEN melden. Damit fällt der Schleier der Anonymität weg, der inländische Strukturen einst charakterisierte.
Ebenso haben die 6. Geldwäscherichtlinie der EU (AMLD6) und Kanadas erweiterte T3-Berichterstattung (gültig für die Steuerjahre 2025/2026) Trusts in hochtransparente Vehikel verwandelt.
Strategische Ausrichtung: Eignungskriterien
- Wer sollte es in Betracht ziehen: Personen mit hoher beruflicher Haftung, Unternehmensvorstände, Gründer vor einem Exit sowie Immobilienentwickler mit langfristigem Zeithorizont hinsichtlich ihrer Zahlungsfähigkeit.
- Wer sollte es vermeiden: Personen mit aktiven oder „angedrohten“ Rechtsstreitigkeiten, Personen, deren Kreditlinien den Einbezug von Privatvermögen erfordern, oder Personen, die nicht bereit sind, die Kontrolle an einen unabhängigen Treuhänder abzugeben.
Investitions- und Rechtshinweis
Diese Publikation dient ausschließlich Informationszwecken und stellt keine Rechts- oder Steuerberatung dar. Asset Protection umfasst komplexe, länderübergreifende Gesetze. Leser müssen qualifizierte Berater in ihrer jeweiligen Jurisdiktion konsultieren. Es wird keinerlei Schutz garantiert, und sämtliche Trust-Arrangements unterliegen weiterhin sich entwickelnden regulatorischen Vorgaben und gerichtlichen Prüfungen.
Fazit: Die Zukunft der Kapitalsicherung
Asset Protection Trusts bleiben das mächtigste Instrument zur Kapitalabschirmung, doch ihr Nutzen hat sich von „Geheimhaltung“ zu Verhandlungsstärke bei Vergleichen verlagert. Im Jahr 2026 ist der effektivste APT jener, der vollständig regelkonform und transparent gegenüber Aufsichtsbehörden ist, während er rechtlich weit genug vom Errichter entfernt bleibt. Mit zunehmender globaler Transparenz entwickelt sich die Debatte „Offshore vs. Inland“ hin zu einem Hybridmodell – bei dem die gesetzlichen Vorteile von Jurisdiktionen wie Wyoming oder Luxemburg für die Operationen genutzt und gleichzeitig eine Offshore-Option für extreme Systemrisiken aufrechterhalten wird.
Sorgfaltsprüfung vor der Auswahl einer Trust-Struktur
Vergleichen Sie Strukturen anhand des für den Trust geltenden Rechts, des Standorts und der Art der Vermögenswerte, des steuerlichen Wohnsitzes des Errichters, des Wohnsitzes der Begünstigten, der Berichtspflichten, der Gläubigerregeln sowie der praktischen Durchführbarkeit der Verwaltung. Lassen Sie von unabhängigen Rechts- und Steuerberatern Kollisionen zwischen verschiedenen Jurisdiktionen prüfen, bevor Sie Vermögenswerte übertragen. Eine Struktur sollte einen legitimen Zweck der Nachlassplanung oder des Risikomanagements verfolgen und darf nicht dazu dienen, wirtschaftliches Eigentum zu verbergen, Steuern zu hinterziehen oder bestehende Gläubigeransprüche zu vereiteln.
Für international mobile Familien gilt es, die Berichts- und Offenlegungspflichten in jedem relevanten Land zu erfassen – einschließlich dort, wo der Trust verwaltet wird und wo die Begünstigten leben. Dokumentieren Sie die Gründe für die Struktur, die Mittelherkunft, die Befugnisse des Treuhänders und den Nachfolgeplan; überprüfen Sie diese nach einem Wohnsitzwechsel, einer Eheschließung, einer Erbschaft oder wesentlichen Gesetzesänderungen.
Häufig gestellte Fragen
Reduziert ein Offshore-Trust automatisch die Steuerlast?
Nein. Die steuerliche Behandlung hängt von den konkreten Fakten und den Gesetzen der beteiligten Jurisdiktionen ab. Ein Trust kann zusätzliche Meldepflichten oder Steuerbelastungen nach sich ziehen; holen Sie daher vor der Umsetzung eine maßgeschneiderte Beratung ein.
Wann sollte eine Trust-Struktur überprüft werden?
Überprüfen Sie diese nach einer Änderung des steuerlichen Wohnsitzes, der familiären Verhältnisse, der Vermögensverhältnisse, der Treuhändervereinbarungen oder relevanter Gesetze sowie in regelmäßigen Abständen gemeinsam mit qualifizierten Beratern.
Verwandte Ressourcen
Ethikkodex
Entdecken Sie den Ethikkodex von Global Investment Reviews. Wir haben uns der Neutralität, Originalität und Transparenz in unserer Finanz- und geopolitischen Analyse verschrieben.

Finanz-Tools
Nehmen Sie Ihre Finanzen mit unseren kostenlosen Finanz- und Investment-Tools selbst in die Hand. Berechnen Sie ROI, Zinseszins, SIP und mehr. Treffen Sie noch heute datenbasierte Entscheidungen bei GIR Finance!
Haftungsausschluss & Finanzielle Offenlegung
Durch den Zugriff auf und die Nutzung von Global Investment Reviews bestätigen Sie, dass Sie diesen Haftungsausschluss und diese finanzielle Offenlegung gelesen und verstanden haben und diesen zustimmen.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.