
Køreplan for finansiel succes 2026: Den ultimative guide til formue (GIR)
Mestre køreplanen for finansiel succes 2026 med vores strategiske 50/30/20-regel, investeringstips og en 12-måneders tjekliste. Begynd at opbygge din formue i dag med GIR.
Velkommen til 1. januar 2026. Den globale økonomi er kommet videre fra de volatile inflationsobias fra det tidlige 2020'er-årtusinde og ind i en ny æra med AI-drevet produktivitet og asymmetriske muligheder. Men da automatisering omformer jobstabiliteten, og leveomkostningerne forbliver høje i byer som London, New York, Berlin og Paris, er de "gamle" tommelfingerregler ikke længere tilstrækkelige.
Denne køreplan er ikke en generel liste med gode råd; det er en 365-dages strategisk plan. Uanset om du er en Gen Z-professionel i Berlin eller en mellemleder i midten af karrieren i Chicago, giver denne guide den matematiske stringens og psykologiske empati, der skal til for at opnå "finansiel suverænitet" – den tilstand, hvor dine penge arbejder for dig, i stedet for at du arbejder for dine penge.
Del 1: Det teoretiske rammeværk ("Hvorfor'et" bag rigdommen)
Før vi rører ved regnearkene, skal vi forstå "junglens love". Moderne formueforvaltning er bygget op om tre hjørnestensteorier, der fortsat gælder i 2026:
1. 50/30/20-reglen (moderniseret)
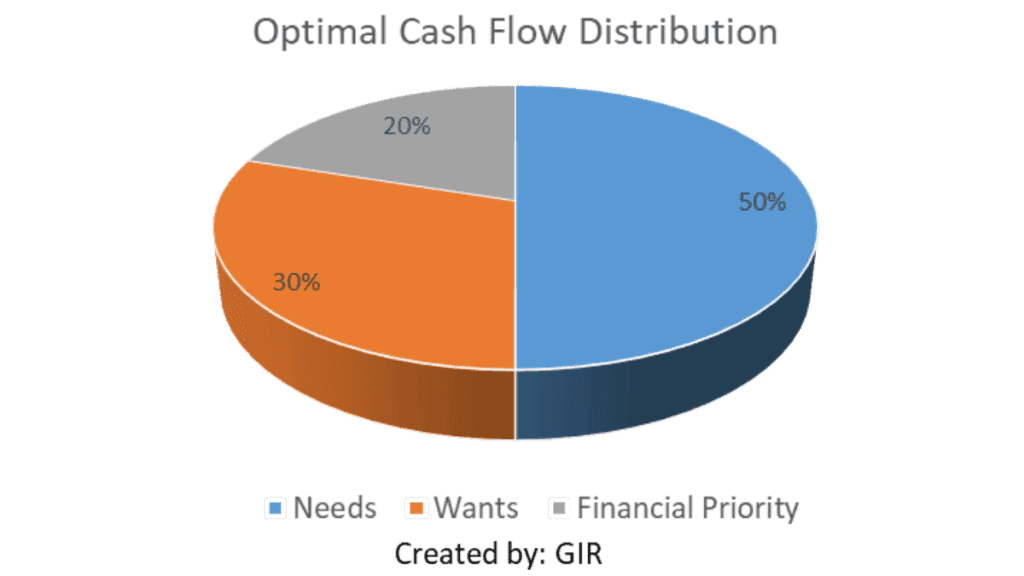
Denne regel, som blev gjort populær af senator Elizabeth Warren, er dit udgangspunkt. I 2026 – med "abonnementøkonomien" og de høje boligudgifter – finpudser vi den dog:
- 50% Fornødenheder: Husleje/realkreditlån, forbrugsudgifter, mad, forsikring.
- 30% Fornøjelser: Rejser, AI-forstærket underholdning, restaurationsbesøg.
- 20% Finansiel prioritet: Gældsafbetaling og formueopbyggelse.
2. 4%-reglen & rækkefølgerisiko (Sequence of Returns Risk)
Forskning af William Bengen antyder, at hvis du årligt trækker 4% ud af din portefølje, bør dine penge holde i 30 år. I 2026 holder vi øje med rækkefølgerisikoen – faren for, at et børskrak i dine første få år med "frihed" kan afspore din plan.
3. Pengepsykologi
Som Morgan Housel berømt har bemærket: "At klare sig godt med penge handler ikke nødvendigvis om, hvad du ved. Det handler om, hvordan du opfører dig." I 2026 er den største trussel mod din formue ikke aktiemarkedet – det er livsstilsinflation og trangen til at jagte "hype"-aktiver.
Fase 1: Fundamentet (januar – marts)
"Det finansielle hygiejnekvartal"
Januar: Den store revision & "abonnementkryberiet"
I 2026 betaler den gennemsnitlige professionelle for 12+ digitale tjenester.
- Nettoværdig GPS: Beregn din nettoværdi.$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- Revision af abonnementer: Hvis et værktøj ikke sparer dig tid eller bringer dig glæde, så opsig det.
- Definition af "nordstjernen": Brug værdibaseret forbrug. Hvis du værdsætter "frihed", er din opsparingskvote din vigtigste KPI.
Februar: Strategi for decimering af gæld i 2026
Med renter, der stabiliserer sig, men forbliver højere end i 2010'erne, er gæld en byrde, du ikke har råd til.
- Lavinemetoden: Matematisk overlegen. Afbetal den højeste rente først.
- Sneboldmetoden: Psykologisk overlegen. Afbetal den mindste saldo først for et "dopaminstød".
- Nødfond 2.0: I en tid med AI-inducerede jobskift er 3 måneders opsparing risikabelt. Sigt efter 6–9 måneder på en opsparingskonto med høj rente (HYSA).
Marts: Skattemæssig optimering (fokus på USA og EU)
- USA: Maksimer din HSA (Health Savings Account). Det er den eneste konto med "tredobbelt skattefordel" (skattefri indbetaling, skattefri vækst, skattefri udbetaling).
- Storbritannien/Europa: Maksimer din ISA (UK) eller PEA (Frankrig). Udnyt dit "fradragsbeløb", før regnskabsåret udløber.
- Juridisk beskyttelse: Opdater dit digitale testamente. I 2026 er dine kryptonøgler, sociale medier og digitale IP aktiver, der har brug for en juridisk arving.
Fase 2: Optimeringen (april – juni)
"Maksimering af human- og finansiel kapital"
April: Porteføljekonstruktion for 2026
Vi bevæger os væk fra "aktieplukning" og hen imod evidensbaseret investering.
- Porteføljen med 3 fonde: 1. Total World Stock ETF (f.eks. VT eller VWRL): Indfanger global vækst. 2. Global Bond ETF: Til at dæmpe volatilitet. 3. De "alternative" 5%: En blanding af Bitcoin og guld som en sikring mod værdiforringelse af valuta.
- Rebalancering: Hvis dine AI-tech-aktier er steget voldsomt, skal du sælge vinderne og købe taberne for at bevare din risikoprofil.
Maj: Kompetencearbitrage (humankapitalteori)
Økonomen Gary Becker argumenterede for, at "humankapital" er dit mest værdifulde aktiv.
- AI-omstillingen: Brug maj på at lære at bruge AI til at tidoble dit output. I 2026 udvides løngabet mellem "AI-litterære" og "AI-undvigende" medarbejdere.
- Indkomstdiversificering: Sigt efter "Reglen om tre" – en løn, en udbytte-/renteindtægtsstrøm og en indtægtsstrøm fra et "hjerteblodsprojekt".
Juni: Livsstilsdesign & midtvejsgennemgang
- Bevidst forbrug: "Nøjsomhed er ganske enkelt en bevidsthed omkring forbrug," siger Joshua Fields Millburn.
- Midtvejs-KPI-tjek: Er din opsparingskvote over 20%? Hvis ikke, så juster din "Fornøjelser"-kategori.
Fase 3: Væksten (juli – september)
"Aggressiv formueacceleration"
Juli: Fast ejendom & fysiske aktiver
- "Hybridarbejde"-muligheden: Ejendomme i "Tier 2"-byer med højhastighedsinternet er de nye guldgruber i 2026.
- REITs (Ejendomsinvesteringsforeninger): For dem, der hader at være udlejere, giver ejendomsinvesteringsforeninger likvid eksponering mod boligmarkedet.
August: Skattemæssig optimering af tab & automatisering
- Eksperttrækket: Hvis du har tabsgivende positioner, skal du sælge dem for at modvirke kapitalgevinster (Tax-Loss Harvesting).
- "Indstil og glem det"-systemet: Sørg for, at din DRIP (Dividend Reinvestment Plan) er aktiv. Renters rente er "verdens ottende vidunder" (som det ofte tilskrives Einstein).
September: FIRE-beregningen
- "FI"-tallet: Tag dine årlige udgifter og multiplicer med 25.$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- Hvor står du henne? Selvom du ikke ønsker at gå på pension, giver kendskabet til dit tal dig "F-You Money" – evnen til at gå væk fra et giftigt job.
Fase 4: Arven (oktober – december)
"Beskyttelse, filantropi og planlægning"
Oktober: Risikoreduktion & cybersikkerhed
- Forsikringsrevision: I 2026 er de medicinske udgifter højere. Sørg for, at dit maksimale loft for egenbetaling ("Out-of-Pocket") ikke ruinerer dig.
- Cyberfinansiel hygiejne: Brug hardwarenøgler (som YubiKey) til dine bankkonti. Din identitet er din kreditværdighed.
November: Rammeværk for generøsitet
- Strategisk donation: Brug en Donor-Advised Fund (USA) for at opnå et øjeblikkeligt skattefradrag, samtidig med at pengene fordeles over tid.
- Gennemsigtighed i familien: Hold en "penge-snak". Fortæl din familie, hvor de vigtige dokumenter er. Tavshed om penge skaber kaos for arvingerne.
December: Affyringsrampen for 2027
- Bonusreglen: Hvis du får en bonus, skal du anvende 70/30-reglen: 70% til dine 2027-mål, 30% til at fejre dit hårde arbejde i 2026.
- Refleksion: Hvad var dit "afkast på livet" (ROL)? Købte dine penge dig mere tid sammen med mennesker, du elsker?
Virksomme casestudier: Profiler for 2026
Casestudie A: Den "unge professionelle" (Berlin, Tyskland)
- Profil: Clara, 26, junior AI-konsulent.
- Indkomst: €50.000 / år (netto ca. €2.600/måned).
- Strategi: * Bolig: €900 (værelse i et kollektiv).
- Sikring mod "folkepension": Clara ved, at statspensionen er utilstrækkelig. Hun investerer €600/måned i en World MSCI ETF via en billig neobrokermakler.
- Kompetenceudvikling: Bruger €100/måned på certificeringer for at nå op i €75k-lønrammen inden 2028.
Casestudie B: Den "skruestik-ramte middelklasse" (Austin, USA)
- Profil: Marcus & Sarah, 38, to børn.
- Indkomst: $140.000 / år (husstand).
- Strategi:
- Skattestrategi: Maksimerer HSA ($8.000+ for familien) for at bruge den som en "super-IRA".
- Uddannelse: Indbetaler $400/måned til en 529-ordning som værn mod fremtidige studierelaterede omkostninger.
- Gæld: Omlagde deres realkreditlån med høj rente fra 2023 i begyndelsen af 2026, da renten faldt.
Casestudie C: Den "digitale nomade / freelancer" (Globalt/Portugal)
- Profil: David, 32, UI-designer.
- Indkomst: $90.000 (variabel).
- Strategi:
- "Buffer"-reglen: Bevarer en nødfond på 12 måneder, da indkomsten er volatil.
- Skattehjemsted: Bruger et "NIF" i Portugal, men sikrer, at han ikke beskattes dobbelt af USA (FEIE).
- Investering: Fokuserer på udbytteaktier med "højt afkast" for at sikre en basisindkomst i måneder med mindre freelancearbejde.
Sporingsskabelon for mesterskab i 2026
| Måned | Finansiel KPI | Opgave | Måltal |
| Jan | Nettoværdi | Finansiel revision | Aktiver > Passiver |
| Feb | Gældsgrad | Afbetaling via lavinemetoden | Gæld-til-indkomst < 30% |
| Mar | Skatteeffektivitet | Maksimer 401k / ISA | 100% indbetaling |
| Apr | Diversificering | Porteføljerebalancering | +/- 5% af målet |
| Maj | Humankapital | Ny højindkomst-kompetence | 1 certificering |
| Jun | Opsparingskvote | Midtvejsrevision | > 20% nettoindkomst |
| Jul | Fast ejendom | REIT- eller ejendomsanalyse | Undersøg 3 aktiver |
| Aug | Skattemæssigt tab | Høst tabsgivende porteføljeaktiver | Modregn gevinster |
| Sep | FI/RE-tal | Beregn "frihedsdage" | Forøg med 30 dage |
| Okt | Sikkerhed | Opdater adgangskoder & testamenter | 100% sikker |
| Nov | Filantropi | Velgørenhedsbidrag | 1–5% af indkomsten |
| Dec | Bonusflow | 70/30-fordelingen | 70% investeret |
Konklusion: Den adfærdsmæssige fordel
Rigdom i 2026 handler ikke om et "heldigt kryptotræk" eller en "meme-aktie". Det handler om systematisering af disciplinen. Ved at følge denne køreplan bevæger du dig fra den "reaktive klasse" (dem der bekymrer sig om regninger) til den "proaktive klasse" (dem der former deres egen skæbne).
Referencer & forskning:
- Pengepsykologi af Morgan Housel.
- 4%-reglen – William Bengen (Journal of Financial Planning).
- Humankapitalteori – Gary Becker (University of Chicago).
- The Simple Path to Wealth – JL Collins.
Relaterede ressourcer
Ansvarsfraskrivelse & Finansiel Oplysning
Ved at tilgå og bruge Global Investment Reviews bekræfter du, at du har læst, forstået og accepteret denne ansvarsfraskrivelse og finansielle oplysning.

Vores metode | Global Investment Reviews
En oversigt over den strukturerede, datadrevne metode, som Global Investment Reviews anvender til global investerings- og markedsanalyse.
Vores eksperter
Lær eksperterne hos GIR at kende. Vores team af erfarne finansanalytikere og skattestrateger leverer datadrevne indsigter og verificeret markedsanalyse.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.