
Privatøkonomi · Formuepleje og investering
Asset protection-trusts: Sammenligning af indenlandske og offshore-strukturer på udviklede markeder
Få en forklaring på asset protection-trusts (APT’er) og en sammenligning af indenlandske og offshore-strukturer i USA, EU, Canada, Australien og New Zealand.
Eksklusivt resumé
Denne analyse leverer en teknisk analyse af Asset Protection Trusts (APTs) som en sofistikeret mekanik til formuebevarelse på tværs af Tier-1-jurisdiktioner. Ved at evaluere de lovmæssige nuancer i USA, Canada, EU, Australien og New Zealand undersøger vi, hvordan formuende privatpersoner navigerer i aggressive sagsanlægsmiljøer og skiftende regulatoriske mandater.
Denne publikation redegør i detaljer for de strukturelle mekanismer og den strategiske relevans af APT'er inden for det globale makroøkonomiske og compliance-landskab for 2026.
Det moderne krav om formuebeskyttelse
Bevarelse af opsamlet kapital har udviklet sig langt ud over simpel porteføljediversificering. For investorer og professionelle i udviklede økonomier er den primære trussel mod langsigtede aktiver ofte ikke markedsafkastet, men derimod ”rovdreven sagsanlæggelse” og jurisdiktionel ustabilitet. I et klima, hvor juridiske domme kan udslette årtiers formueopbygning, er den strategiske brug af trustlovgivning blevet afgørende.
En Asset Protection Trust (APT) er fremtrådt som en hjørnesten i moderne ejendomsplanlægning. I modsætning til standard, tilbagekaldelige levende trusts (revocable living trusts), der primært er designet til at undgå skifteretsbehandling, er APT'er konstrueret til juridisk holdbarhed. De er specifikt beregnet til at beskytte aktiver mod potentielle kreditorer, erstatningssager for fejlbehandling og uforudsete civile domme. Pr. 2026 er efterspørgslen efter disse strukturer steget voldsomt blandt amerikanske læger, EU-iværksættere og australske ejendomsudviklere – personer, der opererer i sektorer, hvor ansvarsgrænserne forbliver vedvarende høje.
Strukturelle mekanismer: Arkitekturen i en APT
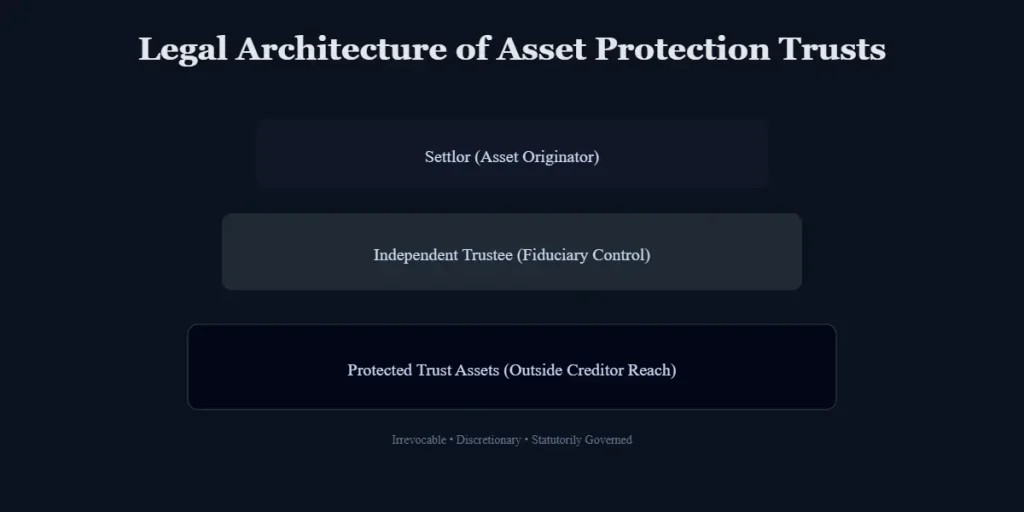
I sin kerne er en Asset Protection Trust (APT) en uigenkaldelig aftale, hvor stifteren (settlor) overfører aktiver til en tredjepartstrustee. Det definerende element er ”spendthrift”-bestemmelsen (forbrugsbegrænsende bestemmelse), som begrænser en beneficiants (indskyders/begunstigedes) evne til at overføre sin andel. Dette skaber en juridisk barriere, der forhindrer kreditorer i at gøre krav på trustens aktiver for at indfri stifterens personlige gæld.
For at modstå granskning fra OECD eller SEC skal en gyldig APT opfylde flere tekniske benchmarks:
- Uigenkaldelighed (Irrevocability): Stifteren skal frasige sig retten til egenhændigt at opløse trusten eller genvinde aktiverne.
- Diskretionære udlodninger: For at forhindre, at aktiver betragtes som ”tilgængelige”, skal trusteen opretholde uafhængig, absolut fuldmagt over alle udlodninger.
- Uafhængig administration (Trusteeship): I jurisdiktioner som Canada eller EU er det afgørende at udnævne en professionel, ikke-beslægtet fiduciary (forvalter) for at undgå ”alter ego”-udfordringer, som kan ugyldiggøre trustens beskyttelse.
Regional kontekst
Nytten af en APT dikteres af de juridiske doktriner i den jurisdiktion, hvor aktiverne eller stifteren har bopæl.
- USA: Fremkomsten af indenlandske asset protection trusts (DAPTs) har fundamentalt ændret landskabet. Hvor almindelig ret (common law) historisk set forbød ”selvstiftede” trusts mod kreditorbeskyttelse, har 20 stater nu vedtaget love, der gør det modsatte.
- Canada: Med udgangspunkt i provinsielle Fraudulent Conveyances Acts opretholder canadiske domstole en høj tærskel for ”hensigt om svindel”, hvilket gør trusts til et populært defensivt tiltag for professionelle i højrisikozoner for sagsanlæg, såsom Ontario og Britisk Columbia.
- Den Europæiske Union: EU-investorer skal tilpasse truststrukturer til direktivet om skatteundgåelse Anti-Tax Avoidance Directive (ATAD) og indberetningsreglerne i DAC6. Trusts bruges her ofte sammen med fonde (foundations) for at sikre grænseoverskridende anerkendelse og GDPR-kompatibel gennemsigtighed.
- Australien & New Zealand: Disse regioner balancerer beskyttelse mod strenge konkurslove. Australiens Bankruptcy Act 1966 tillader væsentlige tilbageførselsperioder (clawback), mens New Zealands Trusts Act 2019 har øget den forvaltningsmæssige gennemsigtighed for at matche OECD-standarder.
Indenlandsk vs. Offshore: Navigering i jurisdiktionel styrke
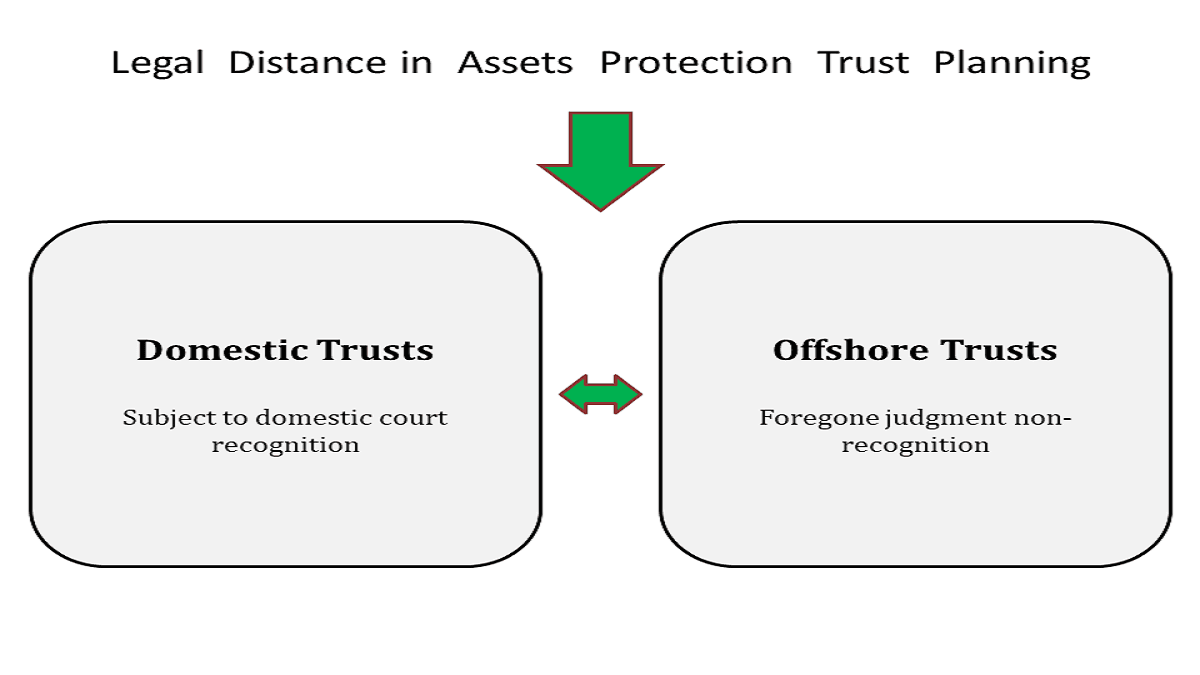
Valget af en trustjurisdiktion er en strategisk øvelse i at afveje lovmæssig beskyttelse mod globale gennemsigtighedskrav. Dette valg opdeles generelt i Domestic Asset Protection Trusts (DAPTs) og Offshore-formuebeskyttelsestruster (OAPTs).
Indenlandske Asset Protection Trusts (DAPTs)
En DAPT oprettes under lovgivningen i en specifik stat eller provins, der har omgået traditionelle forbud mod selvstiftede trusts. Selvom stifteren kan forblive beneficiant, er aktiverne teoretisk set beskyttet mod fremtidige kreditorer.
Casestudie: Asset Protection Trusts, Californien vs. Wyoming
Forskellene i statslig lovgivning skaber betydelige forhindringer for USA-baserede investorer:
- Asset Protection Trusts Wyoming: Wyoming forbliver en førende jurisdiktion, der tilbyder en afkortet forældelsesfrist på to år for svigagtige overdragelser og stærk beskyttelse af ”charging orders” (påtænkningspåbud) for LLC'er, der holdes inden for trusten.
- Asset Protection Trusts Californien: Californien har ikke en DAPT-lovgivning. En indbygger i Californien, der benytter en Wyoming-trust, står over for risici vedrørende ”lovkonflikter” (conflict of laws), da californiske domstole kan anvende lokale love på tilgængelige aktiver baseret på offentlig politik eller Uniform Voidable Transactions Act (UVTA).
Offshore-formuebeskyttelsestruster (OAPTs)
OAPT'er, der befinder sig i jurisdiktioner som Cookøerne eller Nevis, giver det højeste niveau af isolering ved at fjerne aktiver fra rækkevidden af indenlandske domstolsafgørelser. Disse jurisdiktioner anerkender typisk ikke udenlandske domme, hvilket tvinger kreditorer til at genoptage sager lokalt – ofte under en standard for svigagtige overdragelser på ”bortset fra rimelig tvivl”.
Jurisdiktionel sammenligningsramme (2026-analyse)
| Jurisdiktion | Primær struktur | Lovmæssigt beskyttelsesniveau | Indberetningsstandard (CRS/FATCA) | Nøglespecifik lovgivningsmæssigt fokus |
| USA (Wyoming) | DAPT | Højt (Indenlandsk) | Højt (FATCA) | 2-års forældelsesfrist; privatliv. |
| Canada | Inter Vivos-trust | Moderat | Højt (CRS) | Provinsielle love om svigagtige overdragelser. |
| EU (Luxembourg) | Privat formueselskab/trust | Højt (Compliance) | Meget højt (DAC6) | AML- og skattegennemsigtighedsmandater. |
| Australien | Diskretionær trust | Moderat | Højt (CRS) | 4-5 års tilbageførsel (clawback) under konkursloven. |
| New Zealand | Indenlandsk trust | Moderat/højt | Højt (CRS) | Forvaltningspligter via Trusts Act 2019. |
Reelle strategiske anvendelser
- Amerikanske sundhedsprofessionelle: En kirurg i Californien, der står over for potentielle krav, der overstiger forsikringsgrænserne, kan oprette en Wyoming-DAPT. Selvom det giver et forligsmæssigt presmiddel, skal timingen ligge før ethvert specifikt krav for at undgå kendelser om ”omstødelige dispositioner” (voidable transactions).
- EU-teknologientreprenører: En grundlægger i Dublin, der forbereder et exit, kan anvende en luxembourgsk struktur. Under direktivet om skatteundgåelse Anti-Tax Avoidance Directive (ATAD) er strukturen gennemsigtig, men den tilbyder en robust juridisk skal mod fremtidige kommercielle søgsmål.
- Australske udviklere: Ved at benytte en diskretionær trust, mens de er ”solventer i virkeligheden”, kan en udvikler i Sydney beskytte familiens formue mod projektspecifik insolvens, forudsat at de overholder 4-5 års tilbageførselsvinduet.
Risikofaktorer og regulatorisk granskning
I det finansielle miljø i 2026 er formuebevarelse efter metoden ”installer og glem” forældet. Effektiviteten af en strategi med asset protection trusts apts er betinget af at navigere i tre primære risici:
- Omstødelige dispositioner (Voidable Transactions): På tværs af USA, Canada, EU og Australien kan overførsler, der har til formål at ”hindre, forhale eller svindle” kreditorer, omstødes. ”Tilbagebliksperioden” (look-back) er den mest kritiske variabel i enhver revision.
- ”Proforma”-doktrinen (The “Sham” Doctrine): Hvis en stifter bevarer for stor kontrol – og fungerer som de facto enenaturlig beslutningstager – kan domstole betragte trusten som et alter ego, hvorved det beskyttende skjold gennembrydes, og aktiverne gøres tilgængelige.
- Den amerikanske lov om virksomhedsgennemsigtighed (Corporate Transparency Act - CTA): Trustees skal nu indberette oplysninger om reelle ejere (Beneficial Ownership Information - BOI) til FinCEN for enheder, der holdes i trusts, hvilket fjerner det slør af anonymitet, der engang kendetegnedes ved indenlandske strukturer.
Tilsvarende har EU's 6. hvidvaskdirektiv (AMLD6) og Canadas Enhanced T3 Reporting (gældende for skatteårene 2025/2026) omdannet trusts til yderst gennemsigtige køretøjer.
Strategisk tilpasning: Berettigelseskriterier
- Hvem bør overveje det: Personer med høj ansvarsrisiko, virksomhedsdirektører, pre-exit-entreprenører og ejendomsudviklere med langsigtede solvenstidshorisonter.
- Hvem bør undgå det: Personer med aktive eller ”truede” søgsmål, personer hvis kreditfaciliteter kræver inddragelse af personlige aktiver, eller personer der ikke er villige til at afgive kontrollen til en uafhængig trustee.
Investerings- og juridisk ansvarsfraskrivelse
Denne publikation er udelukkende til oplysende formål og udgør ikke juridisk eller skattemæssig rådgivning. Formuebeskyttelse involverer kompleks lovgivning på tværs af flere jurisdiktioner. Læsere skal rådføre sig med kvalificeret juridisk rådgiver i deres specifikke jurisdiktion. Ingen beskyttelse garanteres, og alle trustarrangementer forbliver underlagt skiftende regulatoriske mandater og juridisk granskning.
Konklusion: Fremtiden for kapitalbevarelse
Asset Protection Trusts forbliver det mest formidable redskab til kapitalisolering, men deres værdi er skiftet fra ”hemmeligholdelse” til forligsmæssigt presmiddel. I 2026 er den mest effektive APT en, der er fuldt compliant og gennemsigtig over for tilsynsmyndigheder, samtidig med at den forbliver juridisk adskilt fra stifteren. Efterhånden som den globale gennemsigtighed stiger, udvikler debatten om ”Offshore vs. Indenlandsk” sig mod en hybrid model – hvor man udnytter den lovmæssige bekvemmelighed i jurisdiktioner som Wyoming eller Luxembourg til driften, mens man opretholder et offshore-beredskab for ekstrem systemisk risiko.
Grundig forudgående undersøgelse før valg af truststruktur
Sammenlign strukturer baseret på den lov, der regulerer trusten, aktivets placering og type, stifterens skattemæssige bopæl, beneficiantens bopæl, indberetningsforpligtelser, kreditorregler og den praktiske evne til at administrere arrangementet. Bed uafhængige juridiske og skattemæssige rådgivere om at identificere konflikter mellem jurisdiktioner, før der overføres aktiver. En struktur bør have et legitimt formål inden for ejendomsplanlægning eller risikostyring og må ikke bruges til at skjule reelt ejerskab, unddrage sig skat eller omgå eksisterende kreditorkrav.
For internationalt mobile familier bør indberetnings- og oplysningsforpligtelser kortlægges i hvert relevant land, herunder hvor trusten forvaltes, og hvor beneficianterne bor. Notér årsagerne til strukturen, midlernes oprindelse, trusteens beføjelser og successionsplanen, og revider dem derefter efter en flytning, ægteskab, arv eller væsentlig ændring i lovgivningen.
Ofte stillede spørgsmål
Reducerer en offshore trust automatisk skatten?
Nej. Skattemæssig behandling afhænger af de faktiske omstændigheder og lovgivningen i de involverede jurisdiktioner. En trust kan skabe yderligere indberetninger eller skattemæssig eksponering, så indhent skræddersyet rådgivning før implementering.
Hvornår bør en truststruktur gennemgås?
Gennemgå den efter en ændring i skattemæssig bopæl, familieforhold, aktivbesiddelse, trustarrangementer eller relevant lovgivning, og periodisk sammen med kvalificerede rådgivere.
Relaterede ressourcer

Om Global Investment Reviews
Global Investment Reviews (GIR) leverer forskningsbaserede indsigter i markeder, makroøkonomi, råvarer og investment migration som grundlag for velinformerede beslutninger.
Sideoversigt - Global Investment Reviews
Gennemse alle artikler, værktøjer og sider på Global Investment Reviews, og se, hvilke sprog de er tilgængelige på.

Værktøjer
Få styr på din privatøkonomi med vores gratis finansielle investeringsværktøjer. Beregn afkast (ROI), renters rente, SIP og meget mere. Træf databaserede beslutninger hos GIR Finance i dag!
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.