
২০২৬ আর্থিক সাফল্যের রোডম্যাপ: সম্পদের চূড়ান্ত গাইড (GIR)
আমাদের কৌশলগত ৫০/৩০/২০ নিয়ম, বিনিয়োগের টিপস এবং ১২ মাসের চেকলিস্টের সাহায্যে আয়ত্ত করুন ২০২৬ সালের আর্থিক সাফল্যের রোডম্যাপ। GIR-এর সাথে আজই আপনার সম্পদ গড়া শুরু করুন।
১ জানুয়ারি, ২০২৬-এ আপনাকে স্বাগতম। বিশ্ব অর্থনীতি ২০২০-এর দশকের শুরুর দিকের অস্থিতিশীল মুদ্রাস্ফীতির ধাক্কা কাটিয়ে এখন এআই-চালিত উৎপাদনশীলতা এবং অসম সুযোগের (asymmetric opportunities) এক নতুন যুগে প্রবেশ করেছে। তবে, অটোমেশন যেভাবে চাকরির নিরাপত্তাকে বদলে দিচ্ছে এবং লন্ডন, নিউ ইয়র্ক, বার্লিন ও প্যারিসের মতো শহরগুলোতে জীবনযাত্রার ব্যয় যেভাবে উর্ধমুখী রয়েছে, তাতে প্রথাগত বা "পুরোনো" নিয়মনীতিগুলো আর যথেষ্ট নয়।
এই রোডম্যাপটি কোনো গতানুগতিক টিপস বা পরামর্শের তালিকা নয়; এটি একটি ৩৬৫ দিনের কৌশলগত পরিকল্পনা (blueprint)। আপনি বার্লিনের জেন জি (Gen Z) পেশাজীবী হোন কিংবা শিকাগোর মধ্য-কাজের বয়সের কোনো ম্যানেজার হোন না কেন, এই গাইডটি আপনাকে "আর্থিক সার্বভৌমত্ব" (Financial Sovereignty) অর্জনের জন্য প্রয়োজনীয় গাণিতিক কড়াকড়ি এবং মানসিক সহমর্মিতা প্রদান করে—যেখানে আপনার টাকার জন্য আপনাকে কাজ করতে হবে না, বরং আপনার টাকা আপনার হয়ে কাজ করবে।
পার্ট ১: তাত্ত্বিক কাঠামো ("ধন-সম্পদের পেছনের 'কেন'")}
আমরা স্প্রেডশিটে হাত দেওয়ার আগে, আমাদের "বনের আইন" বা অর্থনীতির মূল নিয়মগুলো বুঝতে হবে। আধুনিক সম্পদ ব্যবস্থাপনা এমন তিনটি ভিত্তি তত্ত্বের ওপর প্রতিষ্ঠিত যা ২০২৬ সালেও সমানভাবে প্রযোজ্য:
১. ৫০/৩০/২০ নিয়ম (আধুনিক রূপ)
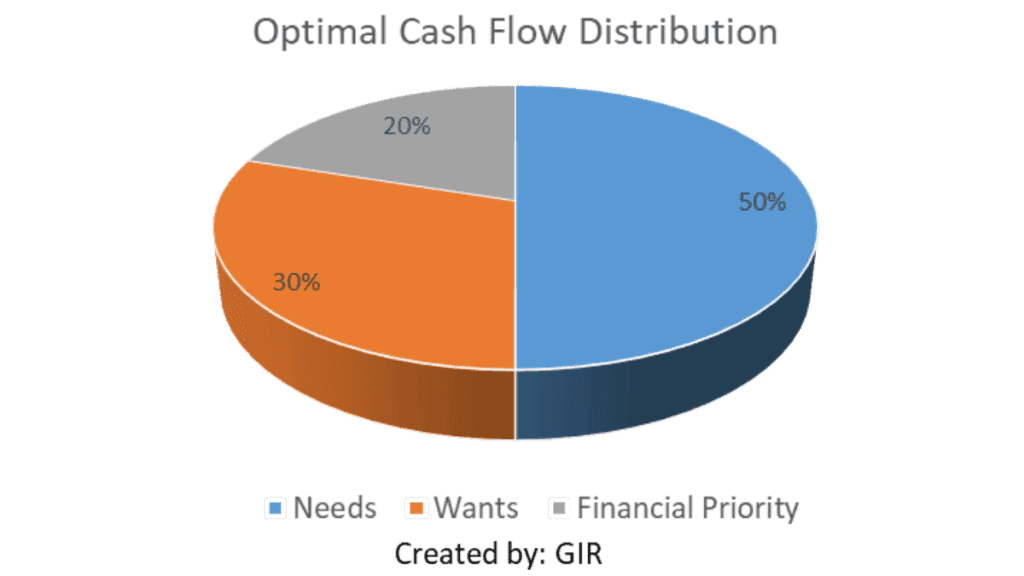
সিনেটর এলিজাবেথ ওয়ারেন-এর জনপ্রিয় করে তোলা এই নিয়মটি আপনার বেসলাইন বা ভিত্তি। তবে ২০২৬ সালে "সাবস্ক্রিপশন ইকোনমি" এবং আবাসন বা হাউজিংয়ের উচ্চ খরচের কথা মাথায় রেখে আমরা এটিকে পরিমার্জন করেছি:
- ৫০% প্রয়োজন (Needs): ভাড়া/মরটগেজ, ইউটিলিটি, খাবার, ইন্স্যুরেন্স।
- ৩০% ইচ্ছা (Wants): ভ্রমণ, এআই-সমৃদ্ধ বিনোদন, বাইরে খাওয়া-দাওয়া।
- ২০% আর্থিক অগ্রাধিকার (Financial Priority): ঋণ পরিশোধ এবং সম্পদ বৃদ্ধি।
২. ৪% নিয়ম এবং রিটার্নের ক্রমঝুঁকি (Sequence of Returns Risk)
উইলিয়াম বেঞ্জেন-এর গবেষণা অনুযায়ী, আপনি যদি আপনার পোর্টফোলিও থেকে প্রতি বছর ৪% তুলে নেন, তবে আপনার টাকা ৩০ বছর পর্যন্ত স্থায়ী হওয়া উচিত। ২০২৬ সালে আমরা রিটার্নের ক্রমঝুঁকি (Sequence of Returns Risk) নিবিড়ভাবে পর্যবেক্ষণ করি—এটি এমন একটি বিপদ যেখানে আপনার "স্বাধীনতার" প্রথম কয়েক বছরে বাজারে ধস নামলে আপনার পুরো পরিকল্পনা ভেস্তে যেতে পারে।
৩. টাকার মনস্তত্ত্ব (The Psychology of Money)
যেমনটি বিখ্যাতভাবে বলেছেন মরগান হাউজেল, "টাকার ক্ষেত্রে ভালো ফল করাটা মূলত আপনি কী জানেন তার ওপর নির্ভর করে না। এটি নির্ভর করে আপনি কেমন আচরণ করেন তার ওপর।" ২০২৬ সালে আপনার সম্পদের জন্য সবচেয়ে বড় হুমকি স্টক মার্কেট নয়—বরং এটি হলো জীবনযাত্রার মুদ্রাস্ফীতি (lifestyle inflation) এবং ট্রেন্ডি বা হাইপ তোলা সম্পদে বিনিয়োগ করার প্রবৃত্তি।
পর্যায় ১: ভিত্তি স্থাপন (জানুয়ারি – মার্চ)
"আর্থিক পরিচ্ছন্নতার ত্রৈমাসিক"
জানুয়ারি: দ্য গ্রেট অডিট এবং "সাবস্ক্রিপশন ক্রিপ"
২০২৬ সালে একজন সাধারণ পেশাজীবী ১২টিরও বেশি ডিজিটাল সার্ভিস বা সেবার জন্য অর্থ প্রদান করেন।
- নেট ওয়ার্থ জিপিএস: আপনার মোট সম্পদ বা নেট ওয়ার্থ হিসাব করুন।$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- সাবস্ক্রিপশন অডিট: কোনো টুল যদি আপনার সময় বাঁচিয়ে না দেয় বা আপনাকে আনন্দ না দেয়, তবে তা বাতিল করুন।
- "উত্তর তারা" (North Star) নির্ধারণ: মূল্যবোধ-ভিত্তিক ব্যয় (Value-Based Spending) ব্যবহার করুন। আপনি যদি "স্বাধীনতা"কে মূল্য দেন, তবে আপনার সঞ্চয়ের হারই হলো আপনার সবচেয়ে গুরুত্বপূর্ণ কেপিআই (KPI)।
ফেব্রুয়ারি: ২০২৬ সালের ঋণ নির্মূল করার কৌশল
সুদের হার স্থিতিশীল হলেও ২০১০-এর দশকের তুলনায় তা বেশি থাকায়, ঋণ হলো এমন একটি বোঝা যা বহন করার সামর্থ্য আপনার নেই।
- অ্যাভালাঞ্চ পদ্ধতি (The Avalanche Method): গাণিতিকভাবে সেরা। সবার আগে সর্বোচ্চ সুদের ঋণ পরিশোধ করুন।
- স্নোবল পদ্ধতি (The Snowball Method): মনস্তাত্ত্বিকভাবে সেরা। এক ধরনের "ডোপামিন হিট" পাওয়ার জন্য সবার আগে সবচেয়ে ছোট ব্যালেন্সের ঋণ পরিশোধ করুন।
- ইমার্জেন্সি ফান্ড ২.০: এআই-ভিত্তিক চাকরির বাজারের পরিবর্তনের এই যুগে ৩ মাসের সঞ্চয় রাখা ঝুঁকিপূর্ণ। হাই-ইয়েল্ড সেভিংস অ্যাকাউন্টে (HYSA) অন্তত ৬ থেকে ৯ মাসের সঞ্চয় রাখার লক্ষ্য রাখুন।
মার্চ: ট্যাক্স ইঞ্জিনিয়ারিং (যুক্তরাষ্ট্র ও ইইউ কেন্দ্রিক)
- যুক্তরাষ্ট্র: আপনার এইচএসএ (Health Savings Account)-এর সর্বোচ্চ ব্যবহার করুন। এটিই একমাত্র "ট্রিপল-ট্যাক্স-অ্যাডভান্টেজড" অ্যাকাউন্ট (টাকা জমা দেওয়ার সময় করমুক্ত, করমুক্ত প্রবৃদ্ধি এবং উত্তোলনের সময় করমুক্ত)।
- যুক্তরাজ্য/ইউরোপ: আপনার আইএসএ (ISA - UK) বা পিইএ (PEA - France) এর সর্বোচ্চ সদ্ব্যবহার করুন। অর্থবছর শেষ হওয়ার আগেই আপনার "অ্যালাউন্স" বা বরাদ্দ ব্যবহার করুন।
- আইনি সুরক্ষা: আপনার ডিজিটাল উইল (Digital Will) আপডেট করুন। ২০২৬ সালে আপনার ক্রিপ্টো কি, সোশ্যাল মিডিয়া এবং ডিজিটাল আইপি হলো এমন সম্পদ যার জন্য একজন আইনি উত্তরাধিকারী প্রয়োজন।
পর্যায় ২: অপ্টিমাইজেশন বা সর্বোচ্চ ব্যবহার (এপ্রিল – জুন)
"মানবিক ও আর্থিক পুঁজির সর্বোচ্চ ব্যবহার"
এপ্রিল: ২০২৬ সালের পোর্টফোলিও গঠন
আমরা "নির্দিষ্ট স্টক বাছাই" থেকে সরে এসে প্রমাণ-ভিত্তিক বিনিয়োগের (evidence-based investing) দিকে এগোচ্ছি।
- ৩-ফান্ড পোর্টফোলিও: ১. টোটাল ওয়ার্ল্ড স্টক ইটিএফ (যেমন: VT বা VWRL): বিশ্বব্যাপী প্রবৃদ্ধিকে কাজে লাগানো। ২. গ্লোবাল বন্ড ইটিএফ: বাজারের অস্থিরতা কমানোর জন্য। ৩. "অল্টারনেটিভ" বা বিকল্প ৫%: মুদ্রার অবমূল্যায়নের বিরুদ্ধে হেজ বা সুরক্ষা হিসেবে বিটকয়েন ও সোনার মিশ্রণ।
- ব্যালেন্স করা (Rebalancing): আপনার এআই-টেক স্টকগুলো যদি অতিরিক্ত বেড়ে গিয়ে থাকে, তবে আপনার ঝুঁকির প্রোফাইল বজায় রাখতে লাভজনক স্টকগুলো বিক্রি করে পিছিয়ে থাকা স্টকগুলোতে বিনিয়োগ করুন।
মে: স্কিল আরবিট্রেজ (মানব পুঁজি তত্ত্ব বা Human Capital Theory)
অর্থনীতিবিদ গ্যারি বেকার যুক্তি দিয়েছিলেন যে "মানব পুঁজি" বা হিউম্যান ক্যাপিটাল হলো আপনার সবচেয়ে মূল্যবান সম্পদ।
- এআই পিভট: আপনার কাজের উৎপাদনশীলতা ১০ গুণ বাড়াতে মে মাসটি এআই ব্যবহার শেখার পেছনে ব্যয় করুন। ২০২৬ সালে "এআই-সাক্ষর" এবং "এআই-বিমুখ" কর্মীদের মধ্যকার বেতনের ব্যবধান দিন দিন বাড়ছে।
- আয় বৈচিত্র্যকরণ: "তিনের নিয়ম" (The Rule of Three) লক্ষ্য করুন—একটি মূল বেতন, একটি লভ্যাংশ বা সুদের উৎস এবং একটি "প্যাশন প্রজেক্ট" বা শখের কাজের আয়ের উৎস।
জুন: লাইফস্টাইল ডিজাইন ও বছরের মাঝামাঝি পর্যালোচনা
- সচেতন ব্যয়: জশুয়া ফিল্ডস মিলবার্ন বলেন, "মিতব্যয়িতা মানে সহজ কথায় খরচের ব্যাপারে সচেতন থাকা।"
- বছরের মাঝামাঝি কেপিআই চেক: আপনার সঞ্চয়ের হার কি ২০%-এর বেশি? যদি না হয়, তবে আপনার "ইচ্ছা বা Wants" এর খাতটি সমন্বয় করুন।
পর্যায় ৩: প্রবৃদ্ধি (জুলাই – সেপ্টেম্বর)
"আগ্রাসীভাবে সম্পদ বৃদ্ধি"
জুলাই: রিয়েল এস্টেট এবং শারীরিক সম্পদ
- "হাইব্রিড কাজের" সুযোগ: ২০২৬ সালে উচ্চগতির ইন্টারনেট সুবিধাযুক্ত "টিয়ার ২" শহরের প্রপার্টি বা সম্পত্তিগুলো নতুন সোনার খনিতে পরিণত হয়েছে।
- রিট (REITs): যারা বাড়িওয়ালা হওয়ার ঝামেলা পছন্দ করেন না, রিয়েল এস্টেট ইনভেস্টমেন্ট ট্রাস্টগুলো তাদের জন্য আবাসন বাজারে সহজে লেনদেনযোগ্য বিনিয়োগের সুযোগ করে দেয়।
আগস্ট: ট্যাক্স-লস হার্ভেস্টিং এবং অটোমেশন
- প্রো মুভ: আপনার লোকসানে থাকা বিনিয়োগগুলো বিক্রি করে ক্যাপিটাল গেইনের ওপর করের পরিমাণ কমিয়ে নিন। একেই বলে ট্যাক্স-লস হার্ভেস্টিং।
- "সেট অ্যান্ড ফরগেট" সিস্টেম: আপনার ডিআরআইপি (DRIP - Dividend Reinvestment Plan) সক্রিয় আছে কি না তা নিশ্চিত করুন। চক্রবৃদ্ধি সুদ হলো "বিশ্বের অষ্টম আশ্চর্য" (আইনস্টাইনের মতে)।
সেপ্টেম্বর: ফায়ার (FIRE) হিসাব
- "এফআই" (FI) বা আর্থিক স্বাধীনতার সংখ্যা: আপনার বার্ষিক খরচকে ২৫ দিয়ে গুণ করুন।$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- আপনি কোথায় দাঁড়িয়ে আছেন? আপনি অবসর নিতে না চাইলেও, আপনার এই নির্দিষ্ট সংখ্যাটি জানা থাকলে আপনার হাতে থাকবে "এফ-ইউ মানি" (F-You Money)—অর্থাৎ কোনো বিষাক্ত চাকরি বা পরিবেশ ছেড়ে চলে যাওয়ার ক্ষমতা।
পর্যায় ৪: উত্তরাধিকার ও পরিকল্পনা (অক্টোবর – ডিসেম্বর)
"ঝুঁকি হ্রাস, জনহিতৈষণা এবং পরিকল্পনা"
অক্টোবর: ঝুঁকি প্রশমন ও সাইবার সিকিউরিটি
- ইন্স্যুরেন্স অডিট: ২০২৬ সালে চিকিৎসার খরচ অনেক বেশি। নিশ্চিত করুন যেন আপনার চিকিৎসাবাবদ ব্যক্তিগত সর্বোচ্চ খরচ (Out-of-Pocket maximum) আপনাকে দেউলিয়া করে না দেয়।
- সাইবার-ফাইন্যান্সিয়াল পরিচ্ছন্নতা: আপনার ব্যাংক অ্যাকাউন্টের জন্য হার্ডওয়্যার কি (যেমন YubiKey) ব্যবহার করুন। আপনার পরিচয়ই হলো আপনার ক্রেডিট।
নভেম্বর: উদারতা ও দানের কাঠামো
- কৌশলগত দান: এককালীন কর ছাড় পেতে এবং ধীরে ধীরে অর্থ বিতরণের জন্য ডোনার-অ্যাডভাইজড ফান্ড (Donor-Advised Fund - USA) ব্যবহার করুন।
- পরিবারের সাথে স্বচ্ছতা: একটি "টাকা নিয়ে আলোচনা" বা মানি টক করুন। গুরুত্বপূর্ণ কাগজপত্র কোথায় আছে তা পরিবারকে জানান। টাকা নিয়ে নীরবতা উত্তরাধিকারীদের জন্য বিশৃঙ্খলা তৈরি করে।
ডিসেম্বর: ২০২৭ সালের লঞ্চপ্যাড
- বলা বা বোনাসের নিয়ম: আপনি কোনো বোনাস পেলে ৭০/৩০ নিয়ম প্রয়োগ করুন: ৭০% আপনার ২০২৭ সালের লক্ষ্যের জন্য, এবং ৩০% আপনার ২০২৬ সালের কঠোর পরিশ্রমকে উদযাপন করার জন্য।
- আত্মোপলব্ধি: আপনার জীবনের রিটার্ন বা "Return on Life" (ROL) কেমন ছিল? আপনার টাকা কি আপনার প্রিয় মানুষদের সাথে কাটানোর জন্য আপনাকে আরও বেশি সময় উপহার দিতে পেরেছে?
বাস্তব জীবনের কেস স্টাডি: ২০২৬ প্রোফাইল
কেস স্টাডি এ: "উদীয়মান পেশাজীবী" (বার্লিন, জার্মানি)
- প্রোফাইল: ক্লারা, ২৬ বছর বয়স, জুনিয়র এআই কনসালট্যান্ট।
- আয়: €৫০,০০০ / বছর (নেট প্রায় €২,৬০০/মাস)।
- কৌশল: * আবাসন: €৯০০ (শেয়ার করা ফ্ল্যাটে একটি রুম)।
- "পাবলিক পেনশন" হেজ: ক্লারা জানেন সরকারি পেনশন অপ্রতুল। তিনি একটি কম খরচের নিও-ব্রোকারের মাধ্যমে প্রতি মাসে €৬০০ একটি ওয়ার্ল্ড এমএসসিআই ইটিএফ (World MSCI ETF)-এ বিনিয়োগ করেন।
- দক্ষতা বৃদ্ধি: ২০২৮ সালের মধ্যে €৭৫ হাজার ব্র্যাকেটে পৌঁছানোর জন্য সার্টিফিকেশনের পেছনে প্রতি মাসে €১০০ খরচ করেন।
কেস স্টাডি বি: "চাপের মুখে থাকা মধ্যবিত্ত" (অস্টিন, যুক্তরাষ্ট্র)
- প্রোফাইল: মার্কাস ও সারাহ, বয়স ৩৮, দুই সন্তান।
- আয়: $১৪০,০০০ / বছর (পারিবারিক)।
- কৌশল:
- ট্যাক্স কৌশল: "সুপার আইআরএ" হিসেবে ব্যবহারের জন্য এইচএসএ (HSA) এর সর্বোচ্চ ব্যবহার ($৮,০০০+ পরিবারের জন্য)।
- শিক্ষা: ভবিষ্যতের কলেজ খরচের কথা ভেবে একটি ৫২৯ প্ল্যানে (529 Plan) প্রতি মাসে $৪০০ জমা করছেন।
- ঋণ: সুদের হার কমে যাওয়ায় ২০২৬ সালের শুরুতে তাদের ২০২৩ সালের উচ্চ সুদের মরটগেজ রিফাইন্যান্স করেছেন।
কেস স্টাডি সি: "ডিজিটাল নোম্যাড / ফ্রিল্যান্সার" (গ্লোবাল/পর্তুগাল)
- প্রোফাইল: ডেভিড, ৩২ বছর বয়স, ইউআই ডিজাইনার।
- আয়: $৯০,০০০ (পরিবর্তনশীল)।
- কৌশল:
- "বাফার" নিয়ম: আয়ের অনিশ্চয়তার কারণে ১২ মাসের জরুরি ফান্ড বা ইমার্জেন্সি ফান্ড বজায় রাখেন।
- ট্যাক্স রেসিডেন্সি: পর্তুগালে একটি "NIF" ব্যবহার করেন তবে নিশ্চিত করেন যেন মার্কিন যুক্তরাষ্ট্রের সাথে দুবার কর দিতে না হয় (FEIE)।
- বিনিয়োগ: ফ্রিল্যান্সিংয়ের মন্দা মাসগুলোতে একটি বেস ইনকাম বা মূল আয় নিশ্চিত করতে "হাই ইয়েল্ড" ডিভিডেন্ড স্টকের ওপর ফোকাস করেন।
২০২৬ সালের মাস্টারি ট্র্যাকিং টেমপ্লেট
| মাস | আর্থিক কেপিআই (KPI) | কাজ | লক্ষ্য মেট্রিক |
| জানুয়ারি | নেট ওয়ার্থ | আর্থিক অডিট | সম্পদ > দায় |
| ফেব্রুয়ারি | ঋণের অনুপাত | অ্যাভালাঞ্চ পদ্ধতিতে ঋণ পরিশোধ | ঋণ বনাম আয়ের অনুপাত < ৩০% |
| মার্চ | ট্যাক্স দক্ষতা | ৪০১কে / আইএসএ (401k/ISA) সর্বোচ্চ ব্যবহার | ১০০% কন্ট্রিবিউশন |
| এপ্রিল | বৈচিত্র্যকরণ | পোর্টফোলিও রিব্যালেন্স | লক্ষ্যের +/- ৫% |
| মে | মানব পুঁজি | নতুন হাই-ইনকাম স্কিল অর্জন | ১টি সার্টিফিকেশন |
| জুন | সঞ্চয়ের হার | বছরের মাঝামাঝি অডিট | নেট আয়ের > ২০% |
| জুলাই | রিয়েল এস্টেট | রিট (REIT) বা প্রপার্টি বিশ্লেষণ | ৩টি সম্পদ নিয়ে গবেষণা |
| আগস্ট | ট্যাক্স লস | লোকসানে থাকা পোর্টফোলিও থেকে কর কমানো | লাভের সাথে সমন্বয় করা |
| সেপ্টেম্বর | এফআই/ফায়ার (FI/RE) সংখ্যা | "স্বাধীনতার দিনগুলো" গণনা করুন | ৩০ দিন বৃদ্ধি করুন |
| অক্টোবর | নিরাপত্তা | পাসওয়ার্ড ও উইল আপডেট করুন | ১০০% সুরক্ষিত |
| নভেম্বর | জনহিতৈষণা | দাতব্য অবদান | আয়ের ১–৫% |
| ডিসেম্বর | বোনাস ফ্লো | ৭০/৩০ বন্টন | ৭০% বিনিয়োগকৃত |
উপসংহার: আচরণগত সুবিধা
২০২৬ সালে এসে সম্পদশালী হওয়া মানে কোনো "ভাগ্যবান ক্রিপ্টো চাল" বা "মিম স্টক" নয়। এটি হলো শৃঙ্খলার নিয়মতান্ত্রিক রূপায়ণ (systematization of discipline)। এই রোডম্যাপটি অনুসরণ করার মাধ্যমে আপনি "প্রতিক্রিয়াশীল শ্রেণী" (যারা বিল নিয়ে উদ্বিগ্ন থাকে) থেকে উন্নীত হয়ে "সক্রিয় শ্রেণীতে" (যারা নিজেদের ভাগ্য নিজেই গড়ে তোলে) পরিণত হবেন।
রেফারেন্স ও গবেষণা:
- The Psychology of Money - মরগান হাউজেল।
- The 4% Rule - উইলিয়াম বেঞ্জেন (জার্নাল অফ ফাইন্যান্সিয়াল প্ল্যানিং)।
- Human Capital Theory - গ্যারি বেকার (শিকাগো বিশ্ববিদ্যালয়)।
- The Simple Path to Wealth - জে এল কলিন্স।
সম্পর্কিত রিসোর্স

অর্থায়ন
বাজার ড্যাশবোর্ড, স্টক ও ইনডেক্স হিটম্যাপ, মুদ্রা ও ক্রিপ্টো কভারেজ এবং আর্থিক ক্যালকুলেটরের জন্য GIR-এর ফাইন্যান্স হাবটি ঘুরে দেখুন। ডেটা বিলম্বিত হতে পারে।

টুলস
আমাদের ফ্রি ফিন্যান্সিয়াল ইনভেস্টমেন্ট টুলসের সাহায্যে আপনার অর্থের সঠিক ব্যবস্থাপনা শিখুন। ROI, চক্রবৃদ্ধি সুদ, SIP এবং আরও অনেক কিছু গণনা করুন। আজই GIR Finance-এর সাথে ডেটা-ভিত্তিক সিদ্ধান্ত নিন!
যোগাযোগ
সম্পাদকীয় প্রশ্ন, মতামত, সংশোধনের অনুরোধ বা সাধারণ জিজ্ঞাসার জন্য যোগাযোগ ফর্ম অথবা সামাজিক যোগাযোগের মাধ্যমে Global Investment Reviews-এর সঙ্গে যোগাযোগ করুন।
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.