
خارطة طريق النجاح المالي لعام 2026: الدليل الشامل للثروة (GIR)
أتقن خارطة طريق النجاح المالي لعام 2026 من خلال قاعدة 50/30/20 الاستراتيجية، ونصائح الاستثمار، وقائمة التحقق لمدة 12 شهرًا. ابدأ في بناء ثروتك اليوم مع GIR.
أهلاً بك في 1 يناير 2026. لقد تجاوز الاقتصاد العالمي صدمات التضخم المتقلبة التي شهدتها أوائل عشرينيات القرن الحادي والعشرين ليُقبل على حقبة جديدة من الإنتاجية المدعومة بالذكاء الاصطناعي والفرص غير المتناظرة. ومع ذلك، وفي ظل إعادة الأتمتة لصياغة الأمن الوظيفي وبقاء تكاليف المعيشة مرتفعة في مدن مثل لندن، ونيويورك، وبرلين، وباريس، لم تعد القواعد الإرشادية "القديمة" كافية.
لا يُعد هذا الدليل الشامل لمجرد سرد نصائح عامة؛ بل هو خطة استراتيجية تمتد لـ 365 يوماً. وسواء كنت محترفاً من جيل Z في برلين أو مديراً في منتصف مسيرتك المهنية في شيكاغو، يمنحك هذا الدليل الانضباط الرياضي والوعي النفسي اللازمين لتحقيق "السيادة المالية"—تلك الحالة التي يعمل فيها مالك من أجلك، بدلاً من أن تعمل أنت من أجل مالك.
القسم الأول: الإطار النظري (الجانب "المنطقي" وراء بناء الثروة)
قبل أن ننتقل إلى جداول البيانات، يجب أن ندرك "قواعد اللعبة". تُبنى الإدارة الحديثة للثروات على ثلاث نظريات أساسية تظل سارية المفعول في عام 2026:
1. قاعدة 50/30/20 (بنسختها المحدثة)
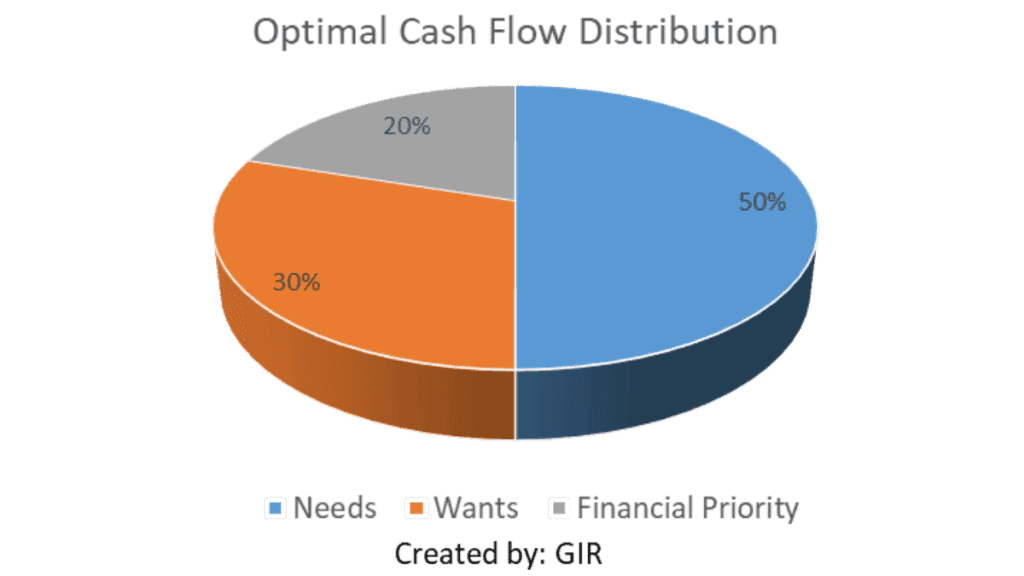
التي شاع استخدامها بفضل السيناتور إليزابيث وارن، وتُعتبر هذه القاعدة بمثابة نقطة الانطلاق الأساسية لك. ومع ذلك، في عام 2026، ومع انتشار "اقتصاد الاشتراكات" وارتفاع تكاليف السكن، قمنا بتعديلها لتصبح كالتالي:
- 50% للضروريات: الإيجار/الرهن العقاري، المرافق، الطعام، التأمين.
- 30% للرغبات: السفر، الترفيه المدعوم بالذكاء الاصطناعي، وتناول الطعام في الخارج.
- 20% للأولويات المالية: سداد الديون وبناء الثروة.
2. قاعدة 4% ومخاطر تسلسل العوائد
تشير الأبحاث التي أجراها ويليام بنغن إلى أنه إذا قمت بسحب 4% من محفظتك الاستثمارية سنوياً، فسوف تكفيك الأموال لمدة 30 عاماً. وفي عام 2026، نراقب بدقة مخاطر تسلسل العوائد—وهي خطورة أن تؤدي أي هبوط في السوق خلال السنوات الأولى من "حريتك المالية" إلى عرقلة خطتك بالكامل.
3. سيكولوجية المال
كما أشار مورجان هاوسل ببراعة: "إن حسن التعامل مع الأموال لا يتعلق بالضرورة بما تعرفه، بل يتعلق بكيفية تصرفك." في عام 2026، لا يكمن التهديد الأكبر لثروتك في سوق الأوراق المالية، بل في التضخم الناتج عن نمط الحياة والاندفاع وراء الأصول الرائجة مؤقتاً.
المرحلة الأولى: التأسيس (من يناير إلى مارس)
"ربع النظافة المالية"
يناير: التدقيق الكبير وظاهرة "تراكم الاشتراكات"
في عام 2026، يدفع الشخص المهني العادي مقابل أكثر من 12 خدمة رقمية.
- نظام تحديد الأماكن للثروة الصافية: احسب صافي ثروتك.$$\text{Net Worth} = \text{Total Assets (Cash + Investments + Real Estate)} - \text{Total Liabilities (Debt)}$$
- تدقيق الاشتراكات: إذا كانت أي أداة رقمية لا توفر لك الوقت أو تجلب لك السعادة، فقم بإلغائها فوراً.
- تحديد "النجم الهادي" (الهدف الأساسي): اعتمد على الإنفاق القائم على القيم. إذا كنت تقدّر "الحرية"، فإن معدل ادخارك يصبح أهم مؤشر أداء رئيسي (KPI) بالنسبة لك.
فبراير: استراتيجية القضاء على الديون لعام 2026
مع استقرار أسعار الفائدة ولكن بقائها أعلى مقارنة بالعقد الأول من الألفية (عقد 2010)، تُعد الديون عبئاً لا يمكنك تحمله.
- طريقة الانهيار (Avalanche Method): وهي الأفضل رياضياً؛ حيث تبدأ بسداد الديون ذات أسعار الفائدة الأعلى أولاً.
- طريقة كرة الثلج (Snowball Method): وهي الأفضل نفسياً؛ حيث تبدأ بسداد الرصيد الأصغر أولاً للحصول على "دفعة من الدوبامين".
- صندوق الطوارئ 2.0: في عصر التحولات الوظيفية الناجمة عن الذكاء الاصطناعي، يُعد الاحتفاظ بمدخرات تغطي 3 أشهر أمراً محفوفاً بالمخاطر. استهدف الادخار لمدة تتراوح بين 6 إلى 9 أشهر في حساب توفير عالي العائد (HYSA).
مارس: الهندسة الضريبية (التركيز على الولايات المتحدة وأوروبا)
- الولايات المتحدة: قم بتعظيم الاستفادة من حساب التوفير الصحي (HSA). إنه الحساب الوحيد الذي يحظى بثلاث مزايا ضريبية (إيداع معفى من الضرائب، نمو معفى من الضرائب، وسحب معفى من الضرائب).
- المملكة المتحدة/أوروبا: قم بتعظيم حساب التوفير الفردي ISA (في بريطانيا) أو خطة الأسهم بالمدخرات PEA (في فرنسا). واستغل "الحد المسموح به" قبل نهاية السنة المالية.
- الحماية القانونية: قم بتحديث وصيتك الرقمية. في عام 2026، أصبحت مفاتيح العملات المشفرة، ووسائط التواصل الاجتماعي، والملكية الفكرية الرقمية أصولاً تتطلب خليفة قانونياً.
المرحلة الثانية: التحسين (من أبريل إلى يونيو)
"تعظيم رأس المال البشري والمالي"
أبريل: بناء محفظة عام 2026 الاستثمارية
نحن نبتعد تدريجياً عن "اختيار الأسهم الفردية" وننتقل نحو الاستثمار القائم على الأدلة.
- محفظة الصناديق الثلاثة: 1. صندوق مؤشر الأسهم العالمية الشامل (مثل VT أو VWRL): لالتقاط النمو العالمي. 2. صندوق السندات العالمية: لامتصاص تقلبات السوق. 3. نسبة 5% "البديلة": مزيج من البيتكوين والذهب كتحوط ضد تدهور العملات.
- إعادة التوازن: إذا شهدت أسهم تقنيات الذكاء الاصطناعي ارتفاعاً هائلاً، فقم ببيع الرابحين واشتري الأصول المتأخرة للحفاظ على مستوى المخاطر المستهدف.
مايو: مواءمة المهارات (نظرية رأس المال البشري)
جادل الاقتصاد غاري بيكر بأن "رأس المال البشري" هو أثمن أصولك على الإطلاق.
- التحول نحو الذكاء الاصطناعي: استغل شهر مايو في تعلم استخدام الذكاء الاصطناعي لمضاعفة إنتاجيتك بواقع 10 أضعاف. في عام 2026، تتسع فجوة الأجور بشكل ملحوظ بين العمال "المثقفين بالذكاء الاصطناعي" وأولئك "الذين يتجنبونه".
- تنويع مصادر الدخل: استهدف تطبيق "قاعدة الثلاثة"—راتب أساسي واحد، ومصدر دخل واحد من توزيعات الأرباح/الفوائد، ومصدر دخل واحد من "مشروع شغف".
يونيو: تصميم نمط الحياة والمراجعة النصف سنوية
- الإنفاق الواعي: يقول جوشوا فيلدز ميلبرن: "التقشف، بكل بساطة، هو وجود نية واعية وراء كل عملية إنفاق."
- فحص مؤشرات الأداء النصف سنوية: هل يتجاوز معدل ادخارك نسبة 20%؟ إن لم يكن كذلك، فعليك تعديل فئة "رغباتك".
المرحلة الثالثة: النمو (من يوليو إلى سبتمبر)
"تسريع نمو الثروة بعدوانية"
يوليو: العقارات والأصول المادية
- فرصة "العمل الهجين": أصبحت العقارات في المدن ذات "الفئة الثانية" التي تتميز باتصال فائق السرعة بالإنترنت هي مناجم الذهب الجديدة لعام 2026.
- صناديق الاستثمار العقاري (REITs): بالنسبة لمن يكرهون لعب دور الملاك، توفر صناديق الاستثمار العقاري تعرضاً عالي السيولة لسوق الإسكان.
أغسطس: حصاد الخسائر الضريبية والأتمتة
- الخطوة الاحترافية: إذا كانت لديك استثماراتي خاسرة، فقم ببيعها لتعويض مكاسب رأس المال. هذه هي عملية حصاد الخسائر الضريبية (Tax-Loss Harvesting).
- نظام "اضبطه وانسه": تأكد من تفعيل خطة إعادة استثمار توزيعات الأرباح (DRIP) الخاصة بك. فالفائدة المركبة تُعرف بأنها "عجيبة العالم الثامنة" (كما يُنسب غالباً إلى أينشتاين).
سبتمبر: حساب الاستقلال المالي (FIRE)
- رقم "الاستقلال المالي" (FI): خذ إجمالي نفقاتك السنوية واضربها في 25.$$\text{Target FI Number} = \text{Annual Expenses} \times 25$$
- أين تقف اليوم؟ حتى لو لم تكن ترغب في التقاعد، فإن معرفة هذا الرقم يمنحك "أموال الاستغناء"—تلك القوة التي تمكنك من ترك وظيفة سامة دون تردد.
المرحلة الرابعة: الإرث (من أكتوبر إلى ديسمبر)
"الحماية، والعمل الخيري، والتخطيط"
أكتوبر: إدارة المخاطر والأمن السيبراني
- تدقيق التأمين: في عام 2026، ارتفعت التكاليف الطبية بشكل أكبر. تأكد من أن الحد الأقصى للمصاريف الشخصية ("Out-of-Pocket") لن يتسبب في إفلاسك.
- النظافة المالية الرقمية: استخدم مفاتيح الأمان المادية (مثل YubiKey) لحماية حساباتك المصرفية. فمعلوماتك الشخصية هي التي تحدد جدارة ائتمانك.
نوفمبر: إطار عمل العطاء الخيري
- التبرع الاستراتيجي: استخدم صندوقاً مُداراً من المتبرعين (Donor-Advised Fund في الولايات المتحدة) للحصول على خصم ضريبي فوري مع توزيع الأموال على الجهات المستفيدة بمرور الوقت.
- الشفافية العائلية: اعقد "جلسة نقاش مالية" مع عائلتك. أخبر أفراد عائلتك بمكان حفظ المستندات الهامة. فالصمت بشأن الأموال يولد الفوضى للورثة.
ديسمبر: منصة إطلاق عام 2027
- قاعدة المكافآت: إذا تلقيت مكافأة سنوية، طبق قاعدة 70/30: خصص 70% لأهدافك لعام 2027، و30% للاحتفال بجهدك وعملك الجاد في عام 2026.
- التأمل: ما هو "عائدك على الحياة" (ROL)؟ هل اشترى لك مالك مزيداً من الوقت مع الأشخاص الذين تحبهم؟
دراسات حالة من الواقع: نماذج عام 2026
دراسة الحالة الأولى: "المحترف الناشئ" (برلين، ألمانيا)
- الملف الشخصي: كلارا، 26 عاماً، استشارية مبتدئة في الذكاء الاصطناعي.
- الدخل: 50,000 يورو سنويًا (صافي حوالي 2,600 يورو شهريًا).
- الاستراتيجية: * السكن: 900 يورو (غرفة في شقة مشتركة).
- التحوط ضد "التقاعد الحكومي": تدرك كلارا أن المعاش التقاعدي الحكومي غير كافٍ، لذا فهي تستثمر 600 يورو شهريًا في صندوق MSCI العالمي (World MSCI ETF) عبر وسيط رقمي منخفض التكلفة.
- نمو المهارات: تنفق 100 يورو شهريًا على الشهادات المهنية للوصول إلى شريحة دخل 75 ألف يورو بحلول عام 2028.
دراسة الحالة الثانية: "الطبقة المتوسطة المضغوطة" (أوستن، الولايات المتحدة)
- الملف الشخصي: ماركوس وسارة، 38 عاماً، طفلان.
- الدخل: 140,000 دولار سنويًا (دخل الأسرة).
- استراتيجية الأسرة:
- الاستراتيجية الضريبية: تعظيم المساهمة في حساب التوفير الصحي (HSA) (أكثر من 8,000 دولار للأسرة) لاستخدامه كـ "حساب تقاعد فائق".
- التعليم: تخصيص 400 دولار شهريًا في خطة 529 للتحوط ضد تكاليف التعليم الجامعي المستقبلية.
- الديون: إعادة تمويل رهنهم العقاري ذي الفائدة المرتفعة لعام 2023 في أوائل عام 2026 مع انخفاض أسعار الفائدة.
دراسة الحالة الثالثة: "الرحال الرقمي / المستقل" (عالمي/البرتغال)
- الملف الشخصي: ديفيد، 32 عاماً، مصمم واجهات مستخدم (UI).
- الدخل: 90,000 دولار (متغير).
- الاستراتيجية:
- قاعدة "الاحتياطي": يحتفظ بصندوق طوارئ يكفي لمدة 12 شهراً نظراً لتذبذب دخله.
- الإقامة الضريبية: يحصل على رقم التعريف الضريبي (NIF) في البرتغال مع التأكد من عدم خضوعه للازدواج الضريبي مع الولايات المتحدة (FEIE).
- الاستثمار: يركز على الأسهم ذات توزيعات الأرباح "عالية العائد" لتوفير دخل أساسي خلال أشهر العمل الحر الهادئة.
نموذج تتبع الإتقان لعام 2026
| الشهر | المؤشر المالي (KPI) | المهمة المطلوبة | المعيار المستهدف |
| يناير | صافي الثروة | التدقيق المالي | الأصول أكبر من الخصوم |
| فبراير | نسبة الديون | سداد الديون بطريقة الانهيار | نسبة الدين إلى الدخل أقل من 30% |
| مارس | الكفاءة الضريبية | تعظيم الحساب التقاعدي / ISA | مساهمة بنسبة 100% |
| أبريل | التنويع | إعادة توازن المحفظة الاستثمارية | +/- 5% من النسبة المستهدفة |
| مايو | رأس المال البشري | اكتساب مهارة جديدة عالية الدخل | الحصول على شهادة واحدة |
| يونيو | معدل الادخار | المراجعة النصف سنوية | أكبر من 20% من صافي الدخل |
| يوليو | العقارات | تحليل صناديق الاستثمار أو العقارات | دراسة 3 أصول |
| أغسطس | الخسائر الضريبية | حصاد الخسائر في المحفظة | تعويض المكاسب |
| سبتمبر | رقم الاستقلال المالي (FI/RE) | حساب "أيام الحرية" | زيادة بمقدار 30 يوماً |
| أكتوبر | الأمان | تحديث كلمات المرور والوصايا | حماية بنسبة 100% |
| نوفمبر | العمل الخيري | تقديم المساهمات الخيرية | 1–5% من الدخل |
| ديسمبر | تدفق المكافآت | توزيع المكافأة بنسبة 70/30 | استثمار 70% منها |
الخلاصة: ميزة الانضباط السلوكي
لا تتعلق الثروة في عام 2026 "بمغامرة عملات مشفرة محظوظة" أو "سهم رائج مؤقتاً". بل تتعلق بـ منهجية الانضباط. ومن خلال اتباع هذا الدليل الاستراتيجي، ستنتقل من "الطبقة المتفاعلة" (الذين يقلقون بشأن الفواتير) إلى "الطبقة المبادرة" (الذين يصممون مصيرهم بأنفسهم).
المراجع والأبحاث:
- سيكولوجية المال (The Psychology of Money) بقلم مورجان هاوسل.
- قاعدة 4% - ويليام بنغن (مجلة التخطيط المالي).
- نظرية رأس المال البشري - غاري بيكر (جامعة شيكاغو).
- الطريق البسيط إلى الثروة - جي إل كولينز.
موارد ذات صلة

المالية
استكشف مركز الشؤون المالية في GIR للاطلاع على لوحات معلومات الأسواق، والخرائط الحرارية للأسهم والمؤشرات، وتغطية العملات والعملات الرقمية، والحاسبات المالية. قد تكون البيانات متأخرة.

الأدوات
تحكم بأموالك بكفاءة باستخدام أدوات الاستثمار المالي المجانية لدينا. احسب عائد الاستثمار (ROI)، والفائدة المركبة، وخطة الاستثمار المنتظمة (SIP) وغيرها الكثير. اتخذ قرارات مبنية على البيانات مع GIR Finance اليوم!
إخلاء المسؤولية والإفصاح المالي
من خلال الوصول إلى موقع Global Investment Reviews واستخدامه، فإنك تقر بأنك قراءة هذا الإفصاح المالي وإخلاء المسؤولية، وفهمته، ووافقت عليه.
The information provided is for educational and informational purposes only and does not constitute financial, investment, tax, or legal advice.